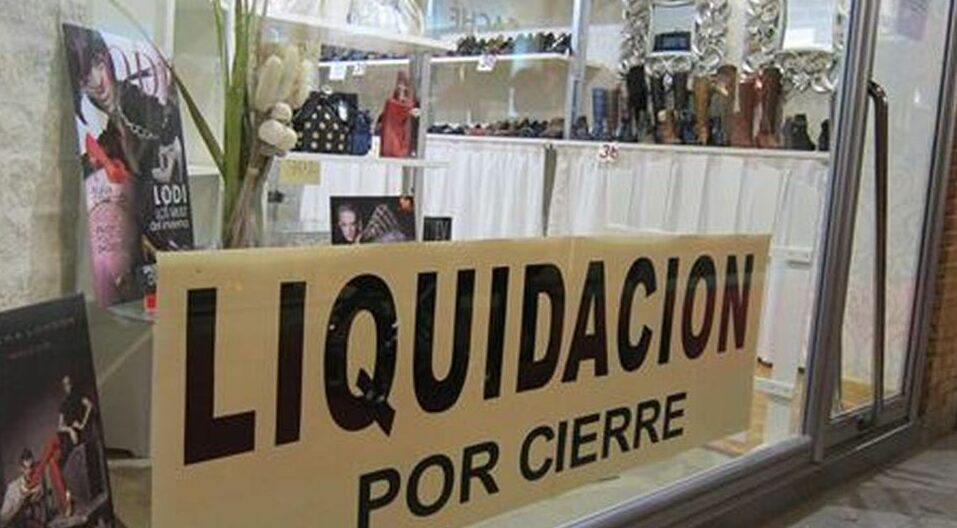
En lo que va del año ya cerraron 16.500 pymes
Este dato se complementa con el cierre de 10.000 kioscos y almacenes y con la pérdida de 160.000 puestos de trabajo en el sector. La caída del consumo interno, el aumento de los costos de servicios y la dificultad para exportar debido a un dólar poco competitivo han puesto a las pymes al borde de la subsistencia.
Desde la Asociación de Empresarios y Empresarias Nacionales para el Desarrollo Argentino (ENAC) aseguran que la segunda mitad del año ha sido especialmente dura para las pymes. Entre julio y octubre, otras 6.500 empresas dejaron de operar, sumándose a las 10.000 que ya habían cerrado en el primer semestre.
La situación está vinculada a la continua contracción de la demanda interna, que golpea de lleno en las ventas de comercios minoristas y servicios. CAME estima una caída del 13,2% en las ventas de comercios pymes, una cifra alarmante que refleja el impacto de la recesión sobre el consumo.
La falta de dinamismo en el mercado interno se evidencia también en el consumo de productos de primera necesidad, como ejemplo, el consumo de carne vacuna cayó un 12,3% en los primeros nueve meses del año, según un relevamiento de la Cámara de la Industria y el Comercio de Carnes y Derivados de la República Argentina (Ciccra), alcanzando el nivel más bajo en 26 años.
La Confederación Federal Pyme Argentina subraya que el costo de los servicios y los impuestos sigue siendo una carga insostenible para los pequeños empresarios, quienes además deben lidiar con una creciente competencia por parte de grandes corporaciones. Esta combinación de factores crea un círculo vicioso en el que la falta de ventas lleva al cierre de empresas, lo que a su vez impacta negativamente en el empleo y en el consumo, agravando aún más la recesión.
Ante este panorama, desde el sector pyme se ha planteado la necesidad de una «Ley Pyme» que permita dar alivio fiscal y mejores condiciones a las pequeñas y medianas empresas, pero hasta ahora no ha habido avances significativos en el ámbito legislativo.
De hecho, el único interlocutor activo entre el Gobierno y el sector ha sido el jefe de Gabinete, Guillermo Francos, quien se comprometió a trabajar en un Régimen de Incentivo y Generación de Ingresos (RIGI) para las pymes, un proyecto que, según los empresarios, parece difícil que se concrete en el corto plazo.
Mientras tanto, el presidente Javier Milei mantiene un discurso optimista sobre la economía y ha afirmado que «la recesión ha terminado y el país ha comenzado a crecer». En un reciente acto de la Cámara Argentina de Comercio y Servicios (CAC), Milei sostuvo que la economía experimentará un crecimiento rápido, aunque sus palabras generaron escepticismo en el sector pyme.
“Las burbujas están empezando a verse”, afirmó el mandatario, refiriéndose a los signos de recuperación que, según él, ya son visibles en algunos indicadores, como el EMAE. Sin embargo, los datos muestran que la economía argentina sigue en una senda de contracción. En agosto se registró una caída interanual del 3,8% y, aunque mostró un leve avance del 0,2% en comparación con julio, el acumulado del año presenta una baja del 3,1%.
Este indicador subraya que, pese al optimismo del Gobierno, la economía aún no logra salir de la recesión. Para Lautaro Moschet, economista de Libertad y Progreso, «aunque el nivel de actividad aún está por debajo de lo registrado en diciembre pasado, proyectamos cerrar el año con cifras superiores a las de fines de 2023”.
En este contexto, el pesimismo sigue dominando entre los empresarios. La Encuesta Radar Pyme, realizada por ENAC, revela que un 84,2% de los empresarios considera que la economía sigue en recesión o depresión.
Aunque algunos sectores muestran signos incipientes de estabilización, las perspectivas a corto plazo son desalentadoras para la mayoría. De hecho, el 51% de los empresarios encuestados por CAME señala que la principal barrera para el crecimiento de las pymes sigue siendo la falta de ventas.
A pesar de los esfuerzos por mantenerse operativas, muchas empresas enfrentan serias dificultades para generar rentabilidad. Según ENAC, solo un 40,3% de las pymes lograron resultados positivos en el tercer trimestre del año, una leve mejora respecto del trimestre anterior, cuando solo un 34,1% obtuvo ganancias. Esta modesta recuperación refleja la situación de un sector que sigue luchando por sostenerse en un entorno adverso, pero que aún no vislumbra un cambio sustancial.






destacada
CGT y CTA preparan nuevas medidas y ponen octubre en la agenda sindical
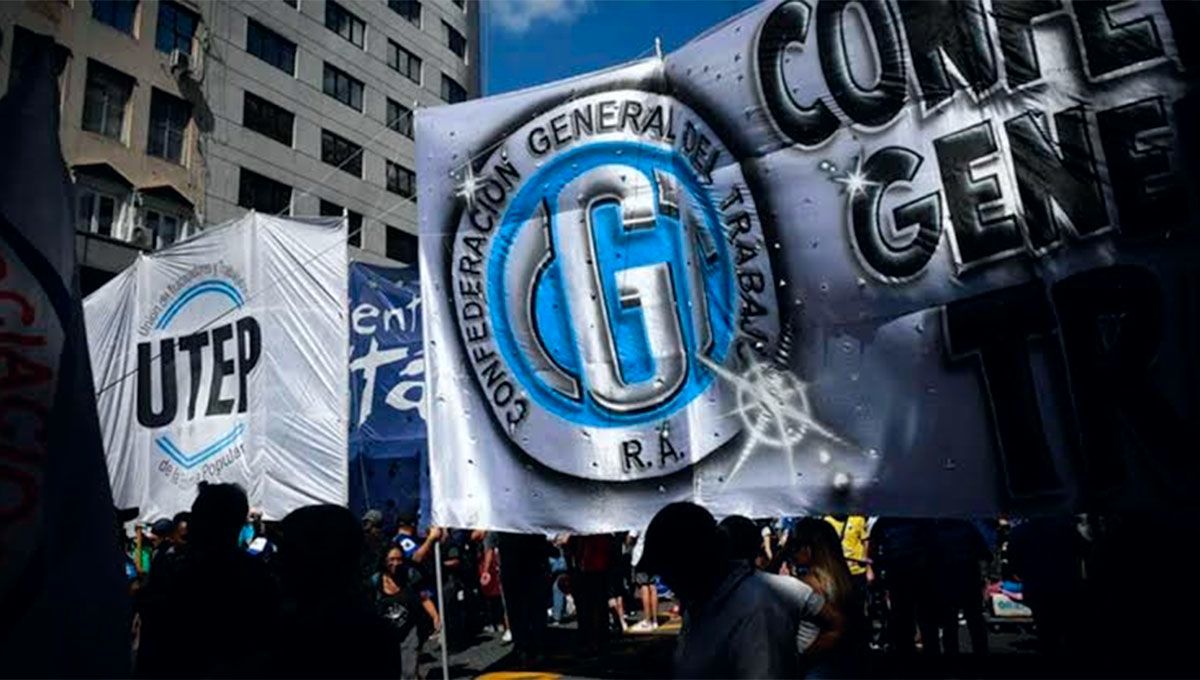
La mesa chica ampliada de la CGT se reunirá el martes a las 16 en la sede de la UOCRA para definir la continuidad de las medidas junto con las dos CTA. Entre las alternativas aparece una movilización en octubre, mientras la conducción cegetista mantiene abierta la posibilidad de un paro general y busca preservar la unidad interna.
El encuentro reunirá al triunvirato integrado por Jorge Sola, Cristian Jerónimo y Octavio Argüello con dirigentes de las distintas corrientes de la central. El objetivo es ordenar las próximas acciones después de las protestas iniciadas el 22 de julio y resolver hasta dónde avanzar con las medidas de fuerza frente a los reclamos por empleo, ingresos, endeudamiento de los hogares y jubilaciones.
Una de las alternativas que aparece sobre la mesa es una movilización conjunta de la CGT y las dos CTA durante octubre. También se mantiene en discusión la posibilidad de un nuevo paro general, aunque dentro de la central conviven dirigentes que impulsan una respuesta más contundente con otros que prefieren preservar una instancia de diálogo antes de avanzar hacia una nueva huelga nacional.
El debate llega después de una reunión reservada entre las conducciones de las tres centrales, en la que se hizo un balance de las acciones desarrolladas desde julio. Allí se valoró especialmente el acompañamiento a las concentraciones de jubilados frente al Congreso y la movilización del 20 de agosto contra el endeudamiento familiar, que tuvo participación de la CGT, las CTA y organizaciones sociales.
Sin embargo, la participación de la central cegetista no fue uniforme en las distintas convocatorias. La conducción tuvo una presencia limitada en las protestas del 6 de agosto contra el proyecto de Inviolabilidad de la Propiedad Privada, en la movilización de San Cayetano del 7 de agosto y en otras iniciativas impulsadas por las CTA. También decidió no movilizarse el 28 de agosto, cuando el Consejo del Salario se reunió de manera virtual.
Esa diferencia de criterios explica buena parte de la discusión interna que atravesará la reunión del martes. Mientras las corrientes más duras pretenden ampliar la presencia callejera y avanzar hacia una medida nacional, los dirigentes que sostienen una posición más dialoguista consideran que todavía debe evaluarse el momento adecuado para convocar a un quinto paro general contra la administración de Javier Milei.
Las dos CTA, por su parte, ya expresaron públicamente su intención de profundizar las acciones. La CTA Autónoma informó que trabaja junto con las otras centrales en la construcción de nuevas medidas, entre ellas una Marcha Federal y un paro nacional.
El calendario sindical también estará condicionado por la visita del papa León XIV a la Argentina, prevista entre el 8 y el 11 de noviembre. El pontífice tiene previsto reunirse el 9 de noviembre con representantes de la CGT, las dos CTA, empresarios y movimientos sociales en la Universidad Católica Argentina, mientras el sindicalismo prepara además su participación en otras actividades de la agenda papal.
Así, octubre aparece como una ventana para definir el alcance de la protesta sindical. La reunión de la mesa ampliada deberá resolver si la unidad alcanzada entre las centrales se traduce en una nueva movilización, en medidas sectoriales o en una convocatoria de mayor alcance, mientras la CGT procura compatibilizar las distintas posiciones que conviven dentro de su conducción.
destacada
Shell, Axion y Puma aumentaron los combustibles, mientras YPF analiza su próximo movimiento
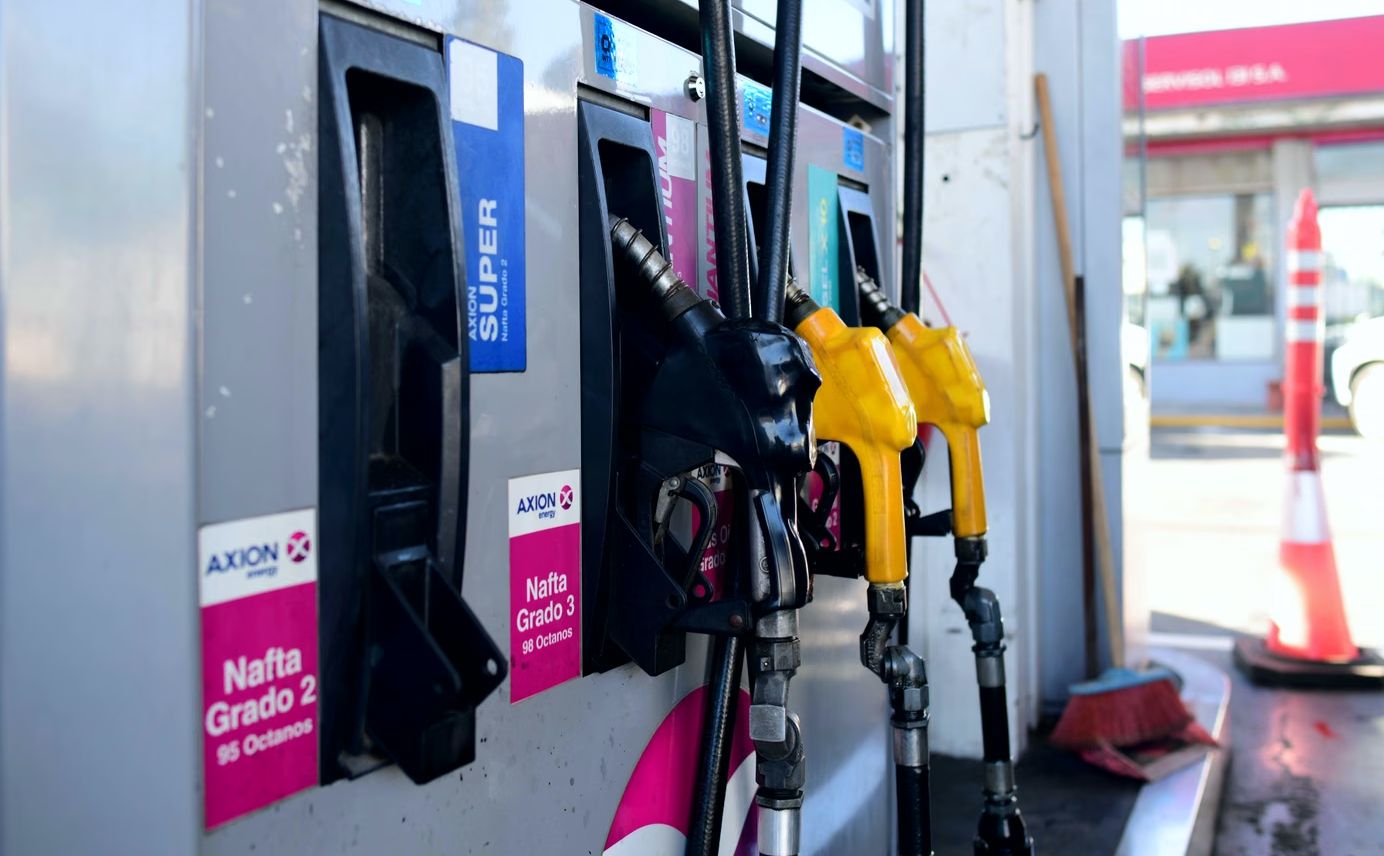
Shell, Axion y Puma incrementaron entre 2% y 5% los precios de naftas y gasoil después de que el Brent se ubicara alrededor de los US$105. YPF, que concentra cerca del 55% del mercado minorista, todavía no trasladó la suba, aunque su presidente, Horacio Marín, anticipó que la evolución del crudo y de los márgenes determinará los próximos movimientos.
La decisión puso fin, de hecho, al esquema de estabilidad que las compañías venían sosteniendo desde mayo para amortiguar la volatilidad internacional. El acuerdo había funcionado como un mecanismo de compensación frente a las variaciones del crudo y contemplaba mantener los valores mientras el petróleo se ubicara en torno o por encima de los US$80. Con el nuevo salto, las refinadoras resolvieron trasladar parte de la diferencia a los surtidores.
Los nuevos valores muestran el efecto inmediato. En nafta premium, el litro pasó a $2.523 en Axion, $2.463 en Puma y $2.508 en Shell. Para la nafta súper, los precios informados se ubicaron en $2.247, $2.213 y $2.208, respectivamente. En varias provincias, además, la premium ya supera los $2.700 por litro.
YPF, que concentra aproximadamente el 55% de las ventas minoristas, decidió mantener por ahora sus precios. La petrolera estatal sigue la evolución del mercado internacional antes de definir una eventual modificación. Horacio Marín sostuvo que la compañía continuará utilizando el mecanismo de amortiguación y que los próximos movimientos dependerán de cuánto tiempo permanezca elevado el valor del petróleo y de la evolución de sus márgenes.
La lógica había sido explicada por Marín meses atrás, cuando la compañía comenzó a aplicar el denominado buffer para evitar un traslado inmediato de la cotización internacional a los consumidores. El objetivo era compensar las variaciones del crudo mediante ajustes graduales, en lugar de trasladarlas de manera directa al precio final.
El impacto sobre la inflación dependerá de la magnitud y del momento en que se produzcan los aumentos. Por haberse concretado hacia el cierre del mes, parte de la incidencia podría distribuirse entre dos mediciones consecutivas, según estimaciones difundidas por fuentes del mercado.
A esa presión se suma un componente impositivo todavía parcialmente postergado. El Gobierno prorrogó hasta el 30 de septiembre la aplicación de parte de los incrementos pendientes en el Impuesto sobre los Combustibles Líquidos y el Impuesto al Dióxido de Carbono. Desde el 1° de octubre comenzará a regir el remanente correspondiente a actualizaciones de 2024, 2025 y los dos primeros trimestres de 2026, según el Decreto 829/2026.
destacada
La pobreza volvió a subir y alcanzó al 32,3% de la población

La pobreza volvió a crecer en la Argentina y alcanzó al 32,3% de las personas durante el primer semestre de 2026, según la Encuesta Permanente de Hogares (EPH) del INDEC. El indicador aumentó 4,1 puntos porcentuales respecto del segundo semestre de 2025, cuando había alcanzado el 28,2%.
La nueva medición implica que aproximadamente 15,5 millones de personas quedaron por debajo de la línea de pobreza dentro de los 31 aglomerados urbanos relevados por el organismo estadístico. La cifra marca un cambio respecto de la trayectoria descendente registrada durante 2025.
El deterioro también alcanzó a los hogares: el 24,4% quedó por debajo de la línea de pobreza. En el caso de la indigencia, el indicador se ubicó en 7,5% de las personas y 5,6% de los hogares, lo que representa alrededor de 3,6 millones de personas que no lograron cubrir siquiera el costo de la Canasta Básica Alimentaria.
La diferencia entre ambos indicadores está determinada por las canastas utilizadas por el INDEC. La pobreza comprende a quienes viven en hogares cuyos ingresos no alcanzan para cubrir la Canasta Básica Total (CBT), que incluye alimentos y otros bienes y servicios esenciales. La indigencia, en cambio, identifica a quienes no logran cubrir la Canasta Básica Alimentaria (CBA).
El resultado adquiere una dimensión adicional al compararlo con el mismo período del año anterior. Frente al 31,6% registrado en el primer semestre de 2025, la pobreza aumentó 0,7 puntos porcentuales. El salto más pronunciado se produjo en la comparación con el segundo semestre de ese año, cuando el indicador había descendido al 28,2%.
La medición también vuelve a poner el foco sobre la población infantil, uno de los grupos con mayor incidencia de la pobreza. En el primer semestre de 2025, antes de esta nueva suba general, el 45,4% de los menores de 15 años ya vivía en hogares pobres; los datos difundidos ahora muestran que el deterioro general se produjo en un período posterior.
El nuevo informe del INDEC llega en un período en el que los indicadores de consumo también muestran señales de retracción. En julio, las ventas de supermercados disminuyeron 2,1% interanual a precios constantes y acumularon una caída de 2,7% en los primeros siete meses del año, otro dato que permite observar la evolución de la capacidad de compra de los hogares.
-
 Localeshace 6 años
Detectan varios casos de trabajo esclavo en San Juan
-
 Localeshace 5 años
CGT local: Moral asumió en la secretaría de Género
-
 Gremioshace 7 años
Dieron a conocer el calendario de pagos anual de sueldos para estatales sanjuaninos
-
 destacadahace 2 años
Designan a Eugenia Cortona como la nueva subsecretaria de Empleo
-
Generalhace 6 años
Mas de 300.000 niños fueron víctimas de la explotación laboral
-
 Generalhace 3 años
Llaman a cubrir cargos en la Tecnicatura Superior en Criminalística
-
 Generalhace 7 años
Empresarios pyme se reunieron con Alberto Fernández y Carlos Heller
-
 Generalhace 4 años
Pablo Moyano se reunió con Alberto Fernandez