Morosidad en alza: bancos, empresas y analistas advierten un deterioro en la capacidad de pago
El aumento de los atrasos en créditos bancarios comienza a reflejar las tensiones que atraviesan hogares y empresas. Informes del sistema financiero muestran que la morosidad se triplicó en un año, impulsada por el endeudamiento de las familias y la debilidad del mercado interno, en un contexto económico marcado por tasas elevadas, caída del poder adquisitivo y actividad industrial en retroceso.
El sistema financiero argentino comienza a registrar un fenómeno que suele anticipar dificultades más profundas en la economía: el crecimiento sostenido de la morosidad. Bancos, financieras y empresas productivas advierten que cada vez más familias y compañías encuentran dificultades para cumplir con sus compromisos de pago, en un contexto marcado por el encarecimiento del crédito, la pérdida de poder adquisitivo y un mercado interno debilitado.
Un informe reciente de la consultora Quantum Finanzas revela que la cartera irregular del sistema bancario pasó de representar el 1,6% de los préstamos al sector privado en diciembre de 2024 a 5,3% un año después, es decir, más que se triplicó en apenas doce meses. El dato refleja un deterioro acelerado en la capacidad de pago de los tomadores de crédito, tanto en el segmento de los hogares como en el de las empresas.
El aumento se produce después de un período de fuerte expansión del financiamiento en pesos. Tras un 2023 caracterizado por niveles mínimos de crédito, durante 2024 los préstamos al sector privado crecieron 54% en términos reales, impulsados por el financiamiento a familias (+58%) y empresas (+52%). En 2025 el ritmo continuó con un crecimiento adicional del 28%, lo que amplió considerablemente la base de endeudamiento.
Desde el punto de vista técnico, cierto incremento en los niveles de mora suele considerarse normal cuando el crédito se expande con rapidez. Sin embargo, el informe advierte que el comportamiento actual excede esos parámetros habituales. “Ratios de mora que se triplican o cuadruplican en apenas un año reflejan dificultades en los mercados reales y financieros”, señala el estudio, que vincula el fenómeno con el aumento de las tasas de interés y la fragilidad de los ingresos.
El deterioro comienza por los hogares
El deterioro del crédito comenzó a manifestarse con mayor claridad a principios de 2025 y golpeó primero al financiamiento de los hogares. Las mayores tensiones se registran en el uso de tarjetas de crédito y en los préstamos otorgados por billeteras virtuales, instrumentos que en muchos casos comenzaron a utilizarse para cubrir gastos corrientes, incluso alimentos.
En este segmento, la morosidad pasó del 2,6% al 9,3% entre diciembre de 2024 y diciembre de 2025, un salto que refleja el deterioro del poder adquisitivo y la creciente dependencia del financiamiento para sostener el consumo.
Las líneas más comprometidas dentro del sistema financiero son los préstamos personales, que registran 11,9% de mora, seguidos por el financiamiento con tarjetas de crédito, con 8,6%. Entre las empresas, el principal foco de atrasos se concentra en los adelantos en cuenta corriente, donde la morosidad alcanza 4,9%.
El caso de uno de los principales bancos privados del país ilustra la magnitud del fenómeno. El balance del Banco Galicia correspondiente al cuarto trimestre de 2025 registró una pérdida neta de 83.544 millones de pesos, un resultado fuertemente influido por el aumento de los créditos incobrables. Según datos del propio sistema financiero, la entidad acumula 776.187 millones de pesos en préstamos de difícil recuperación, un indicador que encendió señales de alerta entre analistas e inversores.
El impacto llega a la economía productiva
El deterioro del crédito no se limita al ámbito financiero. La economía real también empieza a sentir los efectos de un mercado interno debilitado y de un esquema de financiamiento cada vez más costoso.
En el sector industrial, muchas empresas recurren al crédito de corto plazo para cubrir gastos operativos ante la caída de ventas y la pérdida de empleo. Este mecanismo, que inicialmente funciona como una herramienta de liquidez, aumenta el riesgo de atrasos cuando la recuperación de la actividad no acompaña.
Datos de la Unión Industrial Argentina (UIA) muestran que más del 45% de las empresas reconoce dificultades para afrontar pagos de salarios, impuestos o proveedores, en un contexto en el que la producción manufacturera permanece en terreno contractivo.
La combinación de menor demanda, costos financieros elevados y márgenes empresariales ajustados genera un círculo complejo: las empresas se endeudan para sostener la actividad, pero la falta de recuperación del mercado interno dificulta luego cumplir con esos compromisos.
Consumo en retroceso y crédito como sostén
El crecimiento de la morosidad también refleja un cambio estructural en el comportamiento del consumo. Con salarios que pierden terreno frente a las tasas de interés y el endeudamiento acumulado, cada vez más hogares recurren al crédito para sostener gastos básicos.
Ese fenómeno, que inicialmente puede pasar desapercibido en la dinámica cotidiana, termina reflejándose con claridad en los balances bancarios y en los indicadores del sistema financiero. La mora, en ese sentido, actúa como un termómetro de la economía real: cuando crece de forma abrupta, suele indicar que los ingresos ya no alcanzan para sostener el nivel de obligaciones asumidas.
El aumento de la morosidad no implica necesariamente una crisis financiera inmediata, pero sí constituye una señal de advertencia sobre el estado de la economía. Por ahora, los niveles de atraso en el sistema bancario argentino continúan siendo relativamente bajos en comparación con episodios históricos de inestabilidad. Sin embargo, la velocidad con la que se incrementaron en el último año preocupa tanto al sector financiero como al productivo.
Detrás de las cifras se perfila una realidad más amplia: hogares que recurren al crédito para sostener su consumo, empresas que se endeudan para atravesar un mercado interno debilitado y bancos que comienzan a absorber el impacto de esa tensión.
En ese delicado equilibrio entre financiamiento, ingresos y actividad económica se juega buena parte del futuro inmediato del sistema productivo. Si la recuperación de la economía real no acompaña la expansión del crédito, la morosidad podría convertirse en uno de los principales focos de inestabilidad del ciclo económico argentino.






destacada
La Justicia concedió la apelación del Gobierno, pero mantiene la obligación de financiar a las universidades
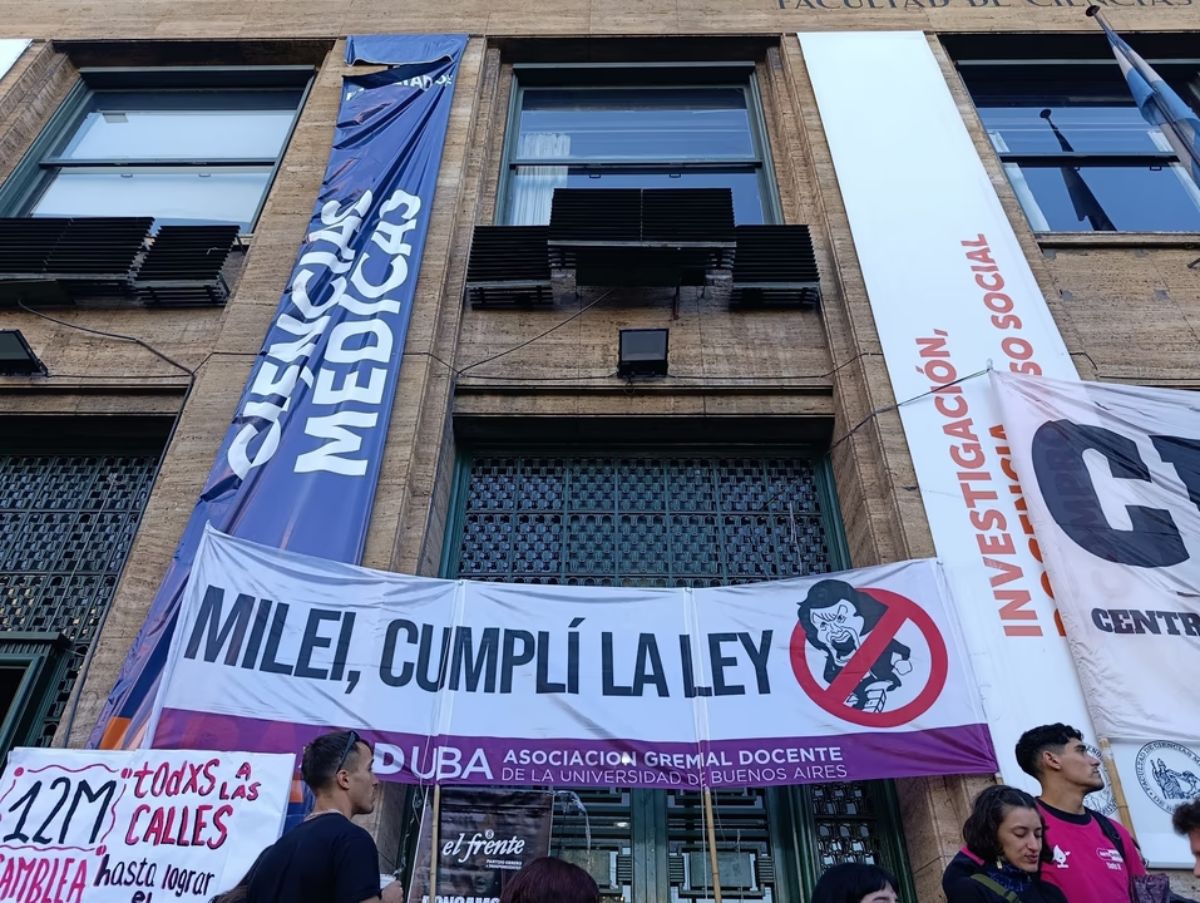
El juez Martín Cormick concedió el recurso presentado por el Gobierno nacional contra el fallo que ordenó aplicar la Ley de Financiamiento Universitario, pero dispuso que continúe la ejecución de la medida cautelar. La Cámara deberá revisar la resolución mientras los gremios sostienen la marcha federal del 15 de octubre.
La disputa por el financiamiento universitario sumó una nueva instancia judicial sin modificar, por ahora, la obligación del Gobierno de cumplir con la cautelar vigente. El juez federal Martín Cormick concedió la apelación del Poder Ejecutivo contra la resolución que ordenó aplicar la Ley 27.795, pero dispuso que continúe el trámite para hacer efectiva esa medida mientras interviene la Cámara de Apelaciones en lo Contencioso Administrativo Federal.
La resolución mantiene abierto el reclamo por la actualización de los salarios docentes y nodocentes, las partidas para el funcionamiento de las universidades nacionales y las becas estudiantiles. El tribunal de segunda instancia deberá determinar si confirma o revoca el fallo de primera instancia, mientras el expediente continúa su curso.
Los argumentos del Gobierno
El Ministerio de Capital Humano, encabezado por Sandra Pettovello, cuestionó la medida por considerar que provoca perjuicios institucionales y compromete el equilibrio fiscal. En su presentación, sostuvo que la aplicación de la ley tendría efectos presupuestarios de gran magnitud sin identificar una fuente de financiamiento específica y suficiente.
La cartera también objetó la utilización del amparo colectivo promovido por el Consejo Interuniversitario Nacional (CIN) y la Universidad de Buenos Aires (UBA). Según su planteo, la vía judicial elegida no sería adecuada para resolver una controversia que requiere establecer montos, fuentes de recursos y alcances normativos.
El Ejecutivo argumentó, además, que el financiamiento debería instrumentarse mediante reasignaciones presupuestarias y advirtió que esa alternativa comprometería una proporción significativa de los créditos disponibles para gastos primarios. Para fundamentar su posición, invocó las leyes 24.629, 24.156 y 27.798, vinculadas con la administración y ejecución del gasto público.
La discusión enfrenta así dos cuestiones centrales: el alcance de una ley aprobada por el Congreso y la posición oficial de que su cumplimiento debe ajustarse a las reglas presupuestarias y a la disponibilidad de recursos.
Los gremios ratificaron la marcha del 15 de octubre
Mientras avanza la revisión judicial, las federaciones universitarias confirmaron la Quinta Marcha Federal Universitaria del 15 de octubre. La convocatoria se mantiene ante la falta de certezas sobre la aplicación efectiva de la ley y la recomposición de los ingresos del personal.
El titular de la Federación de Docentes de las Universidades (FEDUN), Daniel Ricci, ratificó la movilización. La Federación Argentina del Trabajador de las Universidades Nacionales (FATUN), que representa al personal nodocente, también anunció que sostendrá las medidas gremiales, incluidos paros escalonados en distintas instituciones.
Según las cifras difundidas por las organizaciones sindicales, el Gobierno habría cancelado el 21,3% de los montos reclamados, mientras que seguiría pendiente un 33,4% de la recomposición salarial y un 20% de los fondos vinculados con presupuesto y becas.
Con la concesión del recurso de apelación y la subsistencia de la medida cautelar, la controversia se eleva a la Cámara sin que se haya dirimido la cuestión presupuestaria. Simultáneamente, las entidades gremiales sostienen las medidas de fuerza como mecanismo de presión, demandando que la resolución judicial impacte de manera efectiva en el sistema universitario nacional.
destacada
Milei y Sturzenegger avanzan con un nuevo plan de retiros voluntarios en el Estado
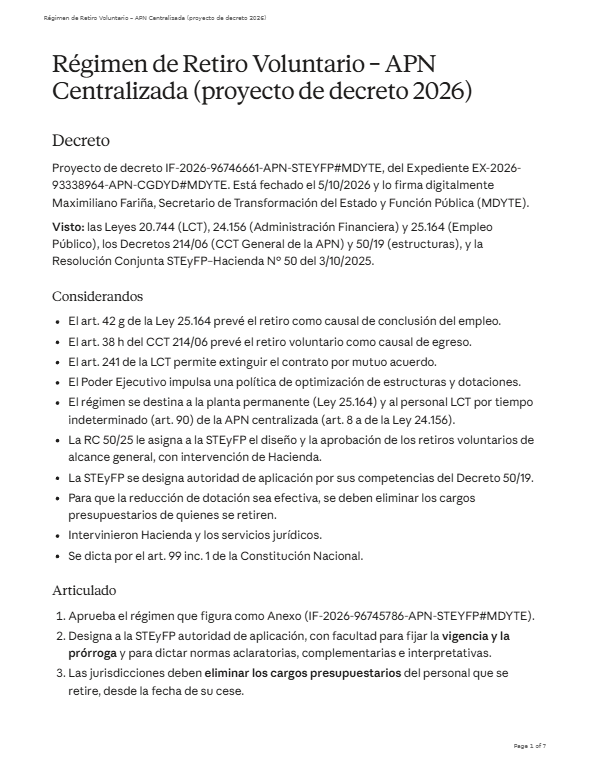
El Gobierno de Javier Milei prepara un nuevo régimen de retiros voluntarios para reducir la dotación de personal de la Administración Pública Nacional (APN). El proyecto, elaborado por la Secretaría de Transformación del Estado, a cargo de Maximiliano Fariña, bajo la conducción del ministro Federico Sturzenegger.
La iniciativa contempla compensaciones diferenciadas por edad y antigüedad, la eliminación de las vacantes y una prohibición de reingreso al Estado durante ocho años. La iniciativa también exige renunciar a la representación sindical y deja la aprobación de cada solicitud en manos de las autoridades de cada organismo.
La plan todavía debe completar su trámite para convertirse en una norma vigente. Entre sus principales condiciones figura la supresión del cargo presupuestario de cada trabajador que se retire, con la prohibición de cubrir esa vacante durante al menos dos años. El mecanismo busca que las desvinculaciones se traduzcan en una reducción efectiva de la estructura estatal.
El régimen alcanzaría al personal de planta permanente comprendido en la Ley 25.164 y a trabajadores con contratos por tiempo indeterminado bajo la Ley de Contrato de Trabajo. Quedarían excluidos, entre otros, integrantes de las Fuerzas Armadas y de seguridad, personal del Servicio Exterior, organismos de inteligencia y cargos docentes. Tampoco podrían adherir quienes afronten determinados sumarios disciplinarios o procesos judiciales, ni quienes ya estén en condiciones de acceder a la jubilación ordinaria.
Tres modalidades de compensación
El borrador divide a los posibles beneficiarios en tres grupos, con fórmulas de pago diferentes:
Próximos a la edad jubilatoria: mujeres desde los 58 años y hombres desde los 63 que no reúnan los aportes necesarios. Podrían optar por una prestación mensual equivalente al 60% del sueldo bruto habitual hasta alcanzar la edad jubilatoria, con un máximo de 36 meses, o por un pago calculado a razón de un sueldo por año de antigüedad, hasta 18 remuneraciones.
Con edad y aportes para jubilarse: mujeres de entre 58 y 64 años y hombres de entre 63 y 64 que reúnan los años de servicio requeridos. La compensación sería de un sueldo por año de antigüedad, con un tope de 18 salarios, más un adicional equivalente a cinco sueldos.
Trabajadores de menor edad: mujeres de hasta 57 años y hombres de hasta 62. Recibirían un sueldo por año trabajado, con un máximo de 20 remuneraciones, más una compensación adicional de cuatro o cinco sueldos según la antigüedad.
En los casos previstos de pago en cuotas, el proyecto establece desembolsos mensuales consecutivos y fija un límite de $20 millones para cada uno de los dos primeros pagos, con cancelación del saldo restante en una tercera cuota.
Restricciones para volver al Estado
Uno de los puntos centrales del borrador es la prohibición de reingresar al Sector Público Nacional durante ocho años desde la desvinculación. La restricción abarcaría distintas formas de contratación, incluidos cargos jerárquicos, asesorías y programas financiados por organismos internacionales. La excepción contemplada corresponde a la docencia en universidades nacionales.
Si una persona incumpliera esa condición, debería devolver la totalidad de la compensación recibida, actualizada por el índice de precios al consumidor (IPC), más un interés anual del 3%.
El texto también establece una condición que podría generar cuestionamientos sindicales: los empleados con mandato gremial vigente deberían renunciar a su condición de delegados y acreditar esa decisión al solicitar el retiro. La exigencia se extendería a quienes se hubieran postulado como candidatos sindicales.
La facultad de decisión final corresponderá a cada entidad
La incorporación al régimen tendrá carácter voluntario pero requerirá aprobación expresa. Los ministros, secretarios de la Presidencia y demás autoridades competentes estarán facultados para admitir o denegar las solicitudes por necesidades del servicio, conforme al procedimiento establecido en la propuesta.
destacada
Minicuotas Ribeiro bajó la persiana definitiva y dejó a extrabajadores sin cobrar
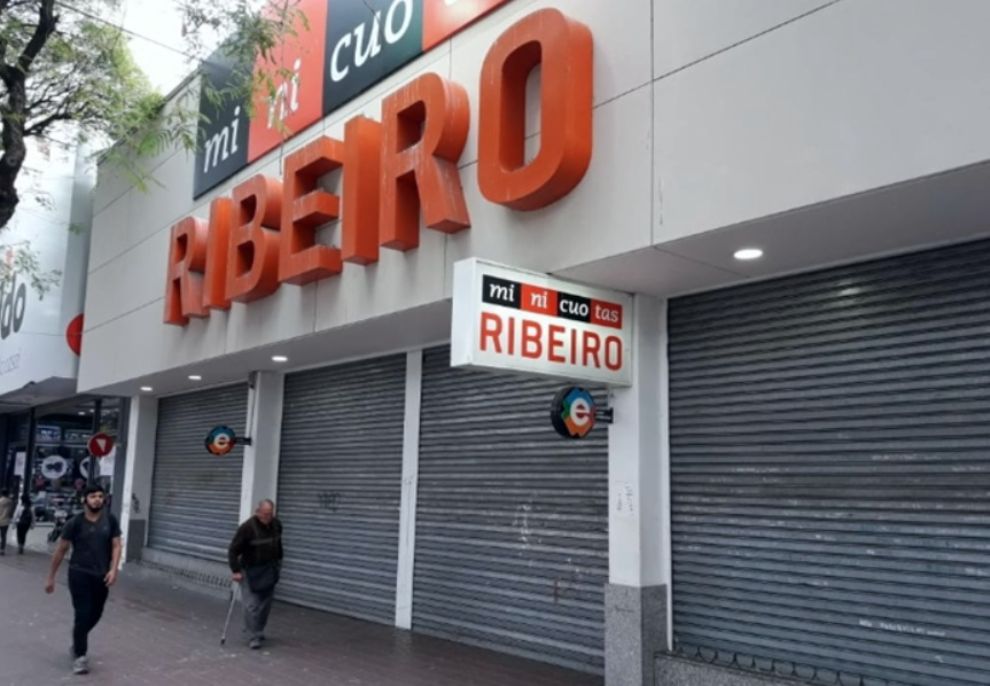
La cadena de electrodomésticos cerró su local de Villa Mercedes, San Luis, donde había nacido en 1910. Llegó a contar con 87 sucursales y unos 2.500 empleados, pero su crisis financiera derivó en cierres, despidos y salarios pagados en cuotas. Años después, numerosos extrabajadores todavía reclaman las indemnizaciones adeudadas.
El deterioro financiero comenzó a hacerse visible con fuerza durante el gobierno de Mauricio Macri y, hacia fines de 2018, la compañía empezó a fraccionar el pago de los salarios en cuotas. La modalidad que había dado nombre a su negocio se convirtió así en una expresión de la incertidumbre que atravesaba su propia plantilla.
De la expansión al derrumbe
La historia de Ribeiro comenzó como un comercio de joyería, relojería y óptica fundado por Manuel Ribeiro. Con el paso de las décadas, incorporó electrodomésticos y desarrolló un sistema de financiación dirigido a personas que, por sus ingresos o su situación laboral, encontraban dificultades para acceder al crédito tradicional.
Las minicuotas comenzaron como experiencia piloto en 2001 y se lanzaron oficialmente en 2006. El mecanismo permitió ampliar la clientela y sostener la expansión territorial, pero no logró evitar el deterioro posterior de las cuentas de la empresa.
En 2019, Ribeiro solicitó un Procedimiento Preventivo de Crisis, cerró establecimientos y avanzó con despidos mientras buscaba un inversor que permitiera sostener la operación. La incorporación de un socio no se concretó y la reducción de la estructura comercial continuó.
La crisis también estuvo marcada por episodios que reflejaron la desesperación de los trabajadores ante la falta de pago. En Tartagal, una empleada llegó a iniciar una huelga de hambre para reclamar sus haberes. Ese mismo año, otro hecho ocurrido en una sucursal de Caballito expuso el grado de deterioro que atravesaban las relaciones laborales.
Una deuda que sobrevive al cierre
El final comercial de Ribeiro deja una cuenta pendiente: las indemnizaciones que numerosos exempleados todavía esperan cobrar. Durante el proceso de desvinculación, parte de los trabajadores recibió propuestas de pago en cuotas, pero las obligaciones denunciadas permanecieron sin resolución para quienes continúan reclamando.
Para esas familias, la desaparición de la marca no representa el cierre definitivo de la historia. A la pérdida del empleo se sumaron salarios adeudados, incertidumbre económica y años de espera por compensaciones que debían afrontar las consecuencias de los despidos.
El final de Ribeiro encierra una ironía dolorosa. La emblemática cadena, famosa por facilitar el consumo en pequeños pagos, claudicó al no poder afrontar sus propios compromisos con su personal. Hoy, tras el cierre definitivo de su última tienda tras un siglo de historia, el capítulo sigue abierto y amargo para los trabajadores que aún esperan el pago de sus deudas.
-
 Localeshace 6 años
Detectan varios casos de trabajo esclavo en San Juan
-
 Localeshace 5 años
CGT local: Moral asumió en la secretaría de Género
-
 Gremioshace 7 años
Dieron a conocer el calendario de pagos anual de sueldos para estatales sanjuaninos
-
 destacadahace 2 años
Designan a Eugenia Cortona como la nueva subsecretaria de Empleo
-
Generalhace 6 años
Mas de 300.000 niños fueron víctimas de la explotación laboral
-
 Generalhace 3 años
Llaman a cubrir cargos en la Tecnicatura Superior en Criminalística
-
 Generalhace 7 años
Empresarios pyme se reunieron con Alberto Fernández y Carlos Heller
-
 Generalhace 4 años
Pablo Moyano se reunió con Alberto Fernandez