La fabricación de vehículos cayó casi 19%, solo crecen los autos híbridos y eléctricos
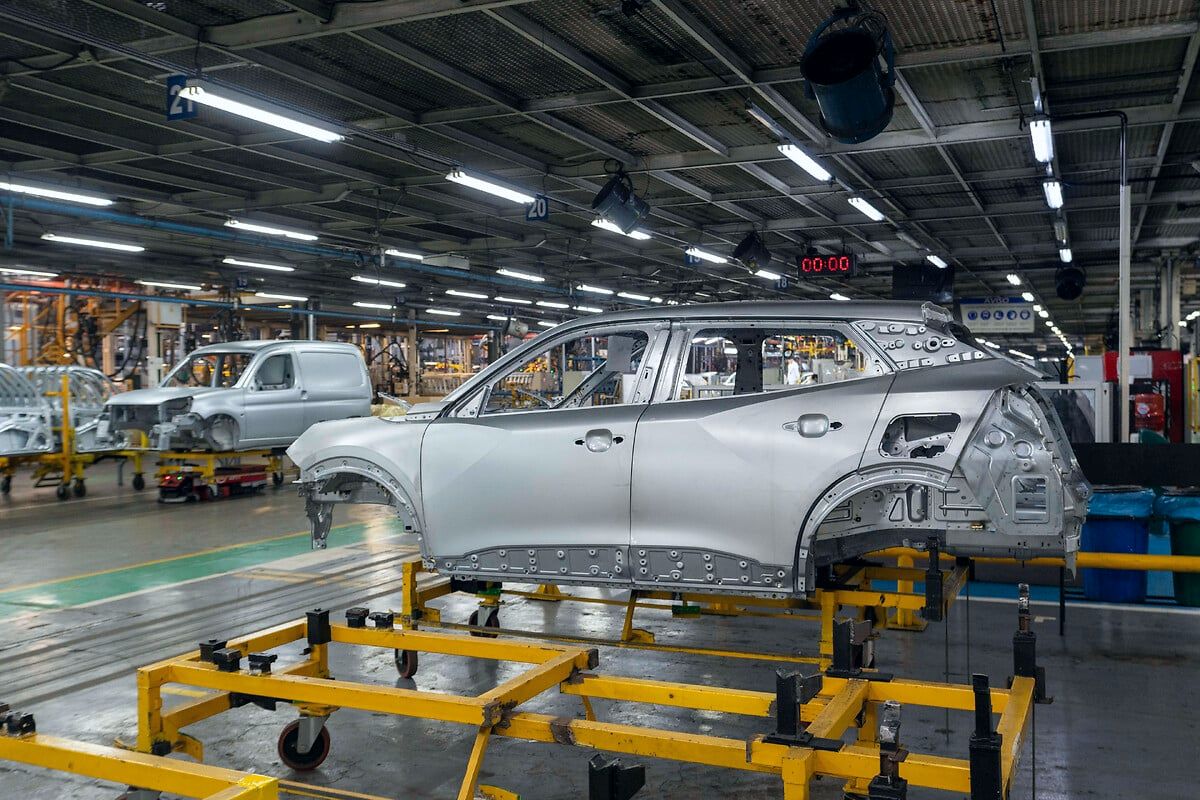
La actividad automotriz volvió a mostrar señales de deterioro durante el primer cuatrimestre de 2026. La producción nacional cayó 18,6%, las ventas a concesionarios retrocedieron con fuerza y el mercado interno exhibe un marcado enfriamiento. En medio de la contracción, el único segmento que logró expandirse fue el de los vehículos electrificados importados.
La industria automotriz argentina atraviesa una etapa de fuerte desaceleración, con caída simultánea de producción, retracción en las ventas y una pérdida sostenida de dinamismo en el mercado interno. Los últimos datos difundidos por la Asociación de Fábricas de Automotores reflejan el deterioro de uno de los sectores industriales más sensibles de la economía nacional y exponen el impacto combinado de la recesión, el freno del consumo y las dificultades estructurales que enfrenta la actividad fabril.
Entre enero y abril de 2026, las terminales automotrices produjeron 129.867 unidades, lo que representó una caída del 18,6% frente al mismo período del año pasado. La retracción también alcanzó a las ventas mayoristas hacia concesionarios, que totalizaron 148.054 vehículos y marcaron un descenso interanual del 17,9%.
El panorama se agravó durante abril, un mes condicionado por la menor cantidad de días hábiles y la transición industrial de algunas terminales. En ese período se fabricaron 37.521 vehículos, con una baja del 10,1% respecto de marzo y del 17,5% frente al mismo mes de 2025. Las entregas a concesionarias mostraron un comportamiento todavía más pronunciado: cayeron 31,6% interanual y 13,2% en comparación con el mes previo.
Desde el sector reconocen que la actividad continúa afectada por factores productivos y comerciales que aún no logran revertirse. La discontinuidad de determinados modelos, la adecuación de líneas industriales y la pérdida de capacidad de compra aparecen entre las principales razones que explican el freno de la demanda y la menor utilización de capacidad instalada.
El deterioro golpeó especialmente al segmento de utilitarios, cuya comercialización mayorista se derrumbó 43,7% interanual en abril. Los automóviles también exhibieron una caída significativa, con una retracción del 26,2%. Enero había mostrado una tenue recuperación, aunque la tendencia volvió rápidamente a terreno negativo y se profundizó a lo largo del cuatrimestre.
En medio de ese cuadro contractivo, las exportaciones aportaron el único indicador parcialmente favorable. Durante abril se enviaron al exterior 26.887 unidades, un 18,8% más que en igual mes del año pasado. Sin embargo, el acumulado anual todavía se mantiene levemente por debajo de 2025, con una baja del 1,6%. Brasil continuó consolidándose como el principal destino de los vehículos argentinos, concentrando más del 65% de los embarques del sector.
El contraste más marcado dentro de la actividad apareció en el segmento de vehículos electrificados. Mientras la industria convencional pierde volumen y el mercado doméstico reduce operaciones, las ventas de autos híbridos y eléctricos mostraron un crecimiento exponencial. En el primer cuatrimestre se comercializaron 10.936 unidades, contra apenas 622 registradas en igual período del año pasado.
Aun así, el fenómeno todavía representa una porción reducida del mercado total y aparece más vinculado a nichos específicos de consumo que a una recuperación integral del sector. La expansión de los vehículos electrificados convive con una industria automotriz que continúa atravesada por caída de actividad, menor demanda y crecientes dificultades para sostener el ritmo de producción que históricamente caracterizó a una de las principales ramas manufactureras del país.






destacada
Siete de cada diez argentinos consideran mala la economía del país
El relevamiento de septiembre de Latam Pulse, elaborado por AtlasIntel y Bloomberg sobre 2.067 personas, registró una evaluación negativa de la economía nacional para el 71% de los consultados y del mercado laboral para el 75%. Además, el 55% espera que la economía empeore y el 58,5% prevé reducir sus compras de bienes duraderos.
El deterioro percibido también alcanza a las finanzas familiares: seis de cada diez consultados calificaron como mala la economía de sus hogares. Apenas el 20% la consideró buena, mientras que otro 20% la definió como normal. En la evaluación de la economía nacional, el 21% expresó una opinión favorable y el 9% la calificó como normal.
Las expectativas para los próximos seis meses tampoco anticipan una mejora generalizada. El 55% cree que la economía argentina empeorará, frente al 31% que espera una recuperación y el 14% que no prevé cambios. Respecto del empleo, el 57% pronostica un deterioro, mientras que el 31% espera una mejora y el 12% considera que permanecerá sin variaciones.
La perspectiva sobre los ingresos familiares es algo menos negativa, aunque predomina la cautela: el 48% espera que la economía de su hogar empeore, el 32% confía en una mejora y el 20% no anticipa modificaciones.Menos compras y mayor preocupación por los precios
La incertidumbre también se traduce en decisiones concretas de consumo. El 58,5% de los encuestados prevé reducir las compras de bienes duraderos, como electrodomésticos y otros productos de mayor valor, mientras que el 27,3% mantendría su nivel de adquisiciones y apenas el 14,2% planea aumentarlo.
La proporción de quienes anticipan un recorte en esas compras creció 11,3 puntos porcentuales frente a agosto. El dato refleja una mayor disposición a postergar gastos que no se consideran inmediatos, una conducta que puede repercutir sobre las ventas comerciales y la producción vinculada al mercado interno.
En materia de precios, el indicador de percepción de la inflación actual pasó de 27,9 puntos en agosto a 30,6 en septiembre. Las expectativas inflacionarias para el semestre siguiente también subieron, de 8,8 a 9,1 puntos.
Corrupción y desempleo, al frente de las preocupaciones
La encuesta también identificó los principales problemas que preocupan a la población. La corrupción encabezó las respuestas, con el 50,3%, seguida por el desempleo, con el 44%. La impunidad y el sistema judicial reunieron el 34,6%; la economía, el 32,2%; y los altos precios y la inflación, el 27,8%.
El debilitamiento de la democracia y las instituciones, junto con la educación, obtuvo el 20,2% en cada caso, mientras que la inseguridad alcanzó el 18,9%.
destacada
Naturgy deberá presentar cronogramas para completar las obras eléctricas pendientes
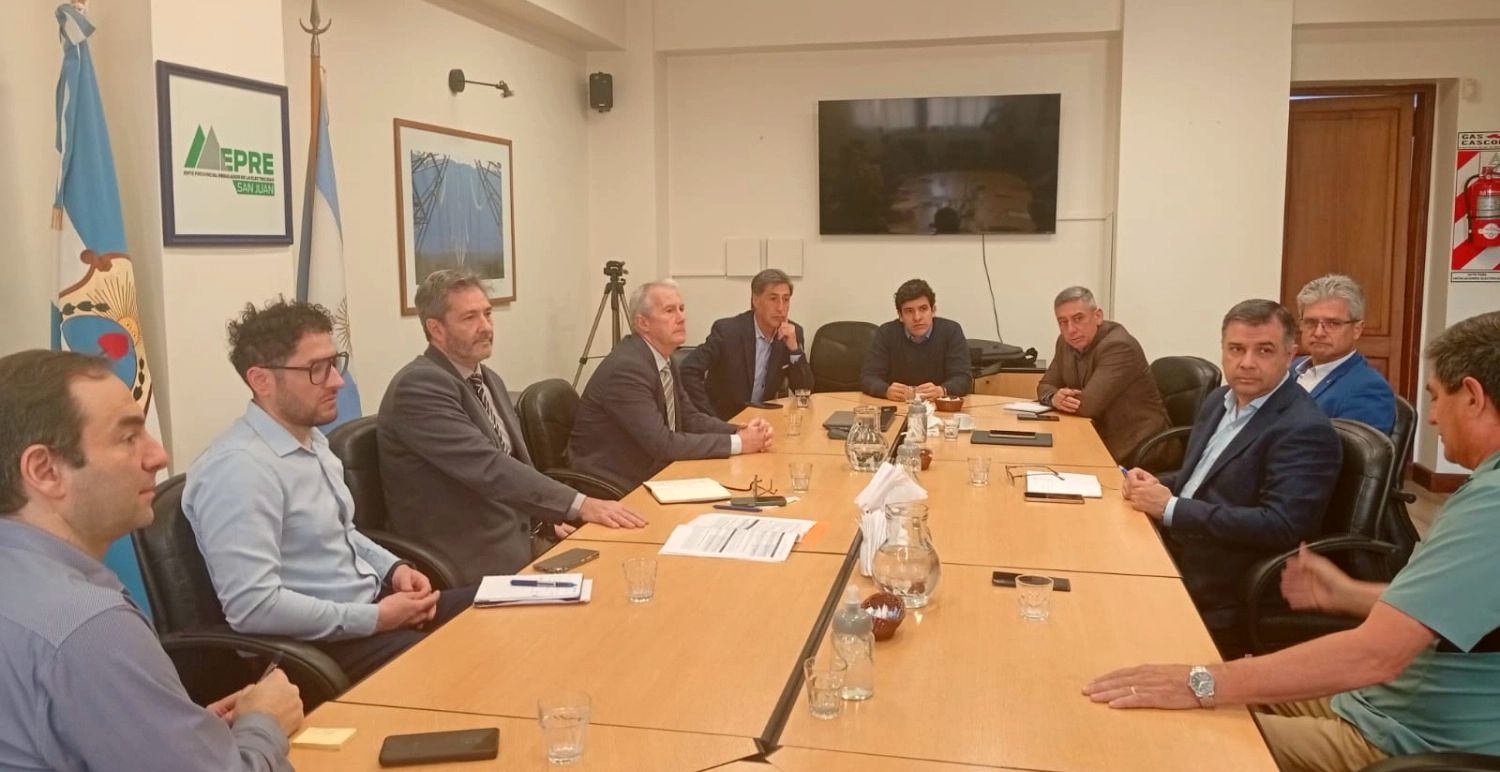
El organismo regulador intimó a Naturgy San Juan a presentar cronogramas ejecutivos y completar las interconexiones pendientes antes del período de mayor consumo. Una auditoría de septiembre verificó un avance del 83% sobre los $28.011 millones presupuestados para la primera etapa de inversiones.
El Ente Provincial Regulador de la Electricidad (EPRE) solicitó a Naturgy San Juan a acelerar las obras que acumulan demoras y precisar los plazos para completar las instalaciones necesarias antes del verano. La exigencia apunta a que los transformadores y otros equipos incorporados a la red puedan entrar en servicio sin que las tareas pendientes posterguen el refuerzo del suministro durante los meses de mayor demanda.
Además el organísmo estatal, anticipó que mantendrá auditorías periódicas para verificar el cumplimiento de los plazos y comprobar que las inversiones se traduzcan en mejoras efectivas de la capacidad y confiabilidad del sistema eléctrico provincial.
Una inversión de $28.011 millones
La auditoría correspondiente a septiembre de 2026 constató un avance equivalente al 83% del monto presupuestado para la primera fase del programa de inversiones 2026-2031, que contempla $28.011.221.140 financiados mediante créditos nacionales y fondos provinciales.
Entre las intervenciones relevadas figura el Campo de Transformación N.º 2 de la estación Albardón-Chimbas, cuyo nuevo transformador permanece en fabricación. También se verificaron avances en las estaciones San Juan Sur e Ischigualasto.
En materia de infraestructura edilicia, las obras de Sargento Cabral, en Rivadavia; Pistacho, en 25 de Mayo; Cerrillo, en Sarmiento; Casa de Gobierno; y Caleras/Termas, en Albardón, se encuentran terminadas o próximas a concluir. El montaje de celdas eléctricas de 33 kV y 13,2 kV alcanzó el 98% en Sargento Cabral y el 100% en la estación Olivos.
La distribuidora también avanzó en la adquisición de equipamiento y en la provisión de transformadores destinados a distintas localidades de San Juan.
Más capacidad y conectividad para la red
El programa comprende, además, la normalización de la estación transformadora Huaco, la construcción de un alimentador de 33 kV entre CAVIC y Pueyrredón y la instalación de antenas satelitales de órbita baja para mejorar la conectividad de instalaciones ubicadas en áreas alejadas.
La intimación del EPRE obliga a priorizar los plazos regulatorios. Con obras pendientes, el desafío es poner en funcionamiento las nuevas instalaciones antes del verano para soportar el aumento del consumo eléctrico.
destacada
Las empresas proyectan aumentos salariales del 22% para 2027
Las empresas argentinas presupuestan aumentos salariales del 22,8% para 2027, con una previsión de inflación del 22,4%, según una encuesta de la consultora WTW. El relevamiento, presentado durante su Seminario Anual sobre Compensaciones y Beneficios, muestra que las compañías comenzaron a definir sus pautas de actualización para el personal fuera de convenio, con incrementos que, en esta primera etapa, se mantienen prácticamente alineados con los precios esperados. El 76% prevé distribuir los aumentos en dos o tres instancias, mientras que la mayoría no planea modificar los presupuestos de 2026.
El 56% de las empresas ya trabaja en el presupuesto salarial para el próximo año, mientras que el 44% todavía no inició esa tarea. Entre las compañías que avanzaron con las estimaciones, tanto la inflación proyectada como los ajustes salariales tienen una mediana del 22%, aunque los promedios se ubican en 22,4% y 22,8%, respectivamente.
Dos o tres aumentos concentrarían la mayoría de los ajustes
La modalidad de actualización también comienza a definirse. El 76% de las compañías prevé aplicar dos o tres incrementos durante 2027: el 38% contempla dos revisiones y otro 38%, tres.
Para el primer trimestre, la mediana del aumento acumulado previsto es del 10%, mientras que para el primer semestre alcanza el 10,1%. La referencia anual se mantiene en el 22%, aunque los porcentajes finales dependerán de la evolución económica y de las decisiones que adopte cada empleador.
Las previsiones presentan diferencias según la rama de actividad. Los servicios profesionales encabezan las estimaciones, con una mediana del 24%. Consumo, química, plásticos y pintura, y alta tecnología proyectan subas del 23%. En el extremo inferior, energía prevé un 20% y bancos y entidades financieras, un 21%.
Cautela para el cierre de 2026
Las decisiones pendientes sobre los salarios de este año reflejan una conducta más conservadora. El 58% de las empresas no prevé modificar el presupuesto salarial de 2026, mientras que el 34% todavía evalúa posibles cambios y apenas el 8% anticipa una revisión.
También permanece abierta la posibilidad de aplicar un ajuste compensatorio —conocido como catch up— al comienzo de 2027 para recuperar diferencias frente a la inflación. El 49% de las compañías descarta esa alternativa, el 39% la mantiene bajo análisis y el 12% confirmó que la implementará. Entre estas últimas, la mediana del incremento adicional previsto es del 5%.
Las cifras de WTW corresponden a proyecciones empresariales y no constituyen aumentos acordados ni garantizados para el conjunto de los trabajadores. Su evolución estará condicionada por la inflación efectiva, el desempeño de cada compañía y las decisiones que se adopten durante las negociaciones salariales.
-
 Localeshace 6 años
Detectan varios casos de trabajo esclavo en San Juan
-
 Localeshace 5 años
CGT local: Moral asumió en la secretaría de Género
-
 Gremioshace 7 años
Dieron a conocer el calendario de pagos anual de sueldos para estatales sanjuaninos
-
 destacadahace 2 años
Designan a Eugenia Cortona como la nueva subsecretaria de Empleo
-
Generalhace 6 años
Mas de 300.000 niños fueron víctimas de la explotación laboral
-
 Generalhace 3 años
Llaman a cubrir cargos en la Tecnicatura Superior en Criminalística
-
 Generalhace 7 años
Empresarios pyme se reunieron con Alberto Fernández y Carlos Heller
-
 Generalhace 4 años
Pablo Moyano se reunió con Alberto Fernandez