Morosidad en alza: el deterioro del ingreso golpea al crédito familiar y enciende alertas en el sistema financiero
El incumplimiento en los pagos crece sin pausa desde hace más de un año y alcanza niveles que no se registraban en el período reciente. La dinámica refleja el desgaste del ingreso real, el uso intensivo del financiamiento para sostener el gasto y un mercado crediticio cada vez más restrictivo.
El sistema financiero argentino volvió a exhibir en febrero un deterioro persistente en la calidad de su cartera, con un dato que sintetiza la tendencia: la morosidad de las familias se incrementó por décimo sexto mes consecutivo. La cifra, lejos de estabilizarse, alcanzó el 11,2%, un salto significativo frente al 2,5% registrado apenas cuatro meses atrás. La magnitud del desvío no solo marca un cambio de ciclo, sino que expone las tensiones acumuladas en la economía doméstica.
El último informe del Banco Central confirma que la irregularidad del crédito al sector privado se ubicó en 6,7%, con una suba mensual moderada pero un crecimiento interanual contundente. Detrás de ese promedio, sin embargo, se esconde una divergencia clara: mientras las empresas mantienen niveles relativamente acotados, los hogares concentran el mayor deterioro.
La composición de la mora revela con nitidez dónde se localiza la presión. Los préstamos personales encabezan el deterioro con un índice cercano al 14%, seguidos por las tarjetas de crédito, que superan el 11%. Ambas líneas, estrechamente vinculadas al consumo cotidiano, funcionan como termómetro de la capacidad de pago. Su comportamiento sugiere que el financiamiento dejó de ser una herramienta de expansión para convertirse en un recurso de subsistencia.
Otros segmentos también muestran signos de desgaste, aunque con menor intensidad. Los créditos prendarios avanzan hacia niveles más exigentes, mientras que los hipotecarios —tradicionalmente más estables— comienzan a insinuar una tendencia ascendente. En el extremo, las líneas de mayor riesgo exhiben ratios de incumplimiento significativamente elevados, consolidando un cuadro de fragilidad extendida.
En el universo empresarial, la situación es menos crítica, aunque no exenta de señales de advertencia. La mora creció desde niveles mínimos hasta ubicarse en torno al 3%, impulsada por el encarecimiento del financiamiento y la desaceleración de la actividad. Las mayores dificultades se observan en instrumentos de corto plazo, como adelantos y documentos, lo que sugiere tensiones en el capital de trabajo más que problemas estructurales de solvencia.
El comportamiento del crédito añade otra capa de complejidad. Si bien los bancos incrementaron levemente su exposición al sector privado, ese movimiento responde en gran medida a factores contables y no a una expansión genuina del financiamiento. En términos reales, el crédito pierde dinamismo y enfrenta un doble condicionante: condiciones más estrictas para acceder a fondos y una demanda en retroceso.
Las encuestas del propio Banco Central reflejan este cambio de clima. Las entidades endurecieron los criterios de otorgamiento, particularmente para empresas, mientras que los hogares redujeron su apetito por endeudarse, especialmente en productos asociados al consumo y la vivienda. La combinación de mayor selectividad y menor demanda configura un mercado más estrecho, con menor capacidad de tracción sobre la actividad económica.
Este escenario encuentra su correlato en el consumo. Aunque algunos indicadores privados registraron mejoras puntuales en marzo, el balance interanual continúa en terreno negativo. La recuperación aparece fragmentada: los bienes durables y ciertos servicios vinculados al ocio muestran dinamismo, mientras el consumo masivo permanece rezagado. Parte de ese repunte selectivo se explica por el uso del crédito como sostén del gasto.
Economistas advierten que sectores como el automotor o el turismo se expandieron apoyados en financiamiento, lo que introduce un factor de vulnerabilidad adicional. A medida que se deteriora la capacidad de pago, ese impulso pierde consistencia y se traduce en mayores niveles de incumplimiento.
La secuencia es clara: ingresos que no acompañan la inflación, consumo sostenido mediante deuda y, finalmente, dificultades para cumplir con las obligaciones. El resultado es una mora en ascenso que presiona tanto a los hogares como a las entidades financieras.






destacada
Siete de cada diez argentinos consideran mala la economía del país
El relevamiento de septiembre de Latam Pulse, elaborado por AtlasIntel y Bloomberg sobre 2.067 personas, registró una evaluación negativa de la economía nacional para el 71% de los consultados y del mercado laboral para el 75%. Además, el 55% espera que la economía empeore y el 58,5% prevé reducir sus compras de bienes duraderos.
El deterioro percibido también alcanza a las finanzas familiares: seis de cada diez consultados calificaron como mala la economía de sus hogares. Apenas el 20% la consideró buena, mientras que otro 20% la definió como normal. En la evaluación de la economía nacional, el 21% expresó una opinión favorable y el 9% la calificó como normal.
Las expectativas para los próximos seis meses tampoco anticipan una mejora generalizada. El 55% cree que la economía argentina empeorará, frente al 31% que espera una recuperación y el 14% que no prevé cambios. Respecto del empleo, el 57% pronostica un deterioro, mientras que el 31% espera una mejora y el 12% considera que permanecerá sin variaciones.
La perspectiva sobre los ingresos familiares es algo menos negativa, aunque predomina la cautela: el 48% espera que la economía de su hogar empeore, el 32% confía en una mejora y el 20% no anticipa modificaciones.Menos compras y mayor preocupación por los precios
La incertidumbre también se traduce en decisiones concretas de consumo. El 58,5% de los encuestados prevé reducir las compras de bienes duraderos, como electrodomésticos y otros productos de mayor valor, mientras que el 27,3% mantendría su nivel de adquisiciones y apenas el 14,2% planea aumentarlo.
La proporción de quienes anticipan un recorte en esas compras creció 11,3 puntos porcentuales frente a agosto. El dato refleja una mayor disposición a postergar gastos que no se consideran inmediatos, una conducta que puede repercutir sobre las ventas comerciales y la producción vinculada al mercado interno.
En materia de precios, el indicador de percepción de la inflación actual pasó de 27,9 puntos en agosto a 30,6 en septiembre. Las expectativas inflacionarias para el semestre siguiente también subieron, de 8,8 a 9,1 puntos.
Corrupción y desempleo, al frente de las preocupaciones
La encuesta también identificó los principales problemas que preocupan a la población. La corrupción encabezó las respuestas, con el 50,3%, seguida por el desempleo, con el 44%. La impunidad y el sistema judicial reunieron el 34,6%; la economía, el 32,2%; y los altos precios y la inflación, el 27,8%.
El debilitamiento de la democracia y las instituciones, junto con la educación, obtuvo el 20,2% en cada caso, mientras que la inseguridad alcanzó el 18,9%.
destacada
Naturgy deberá presentar cronogramas para completar las obras eléctricas pendientes
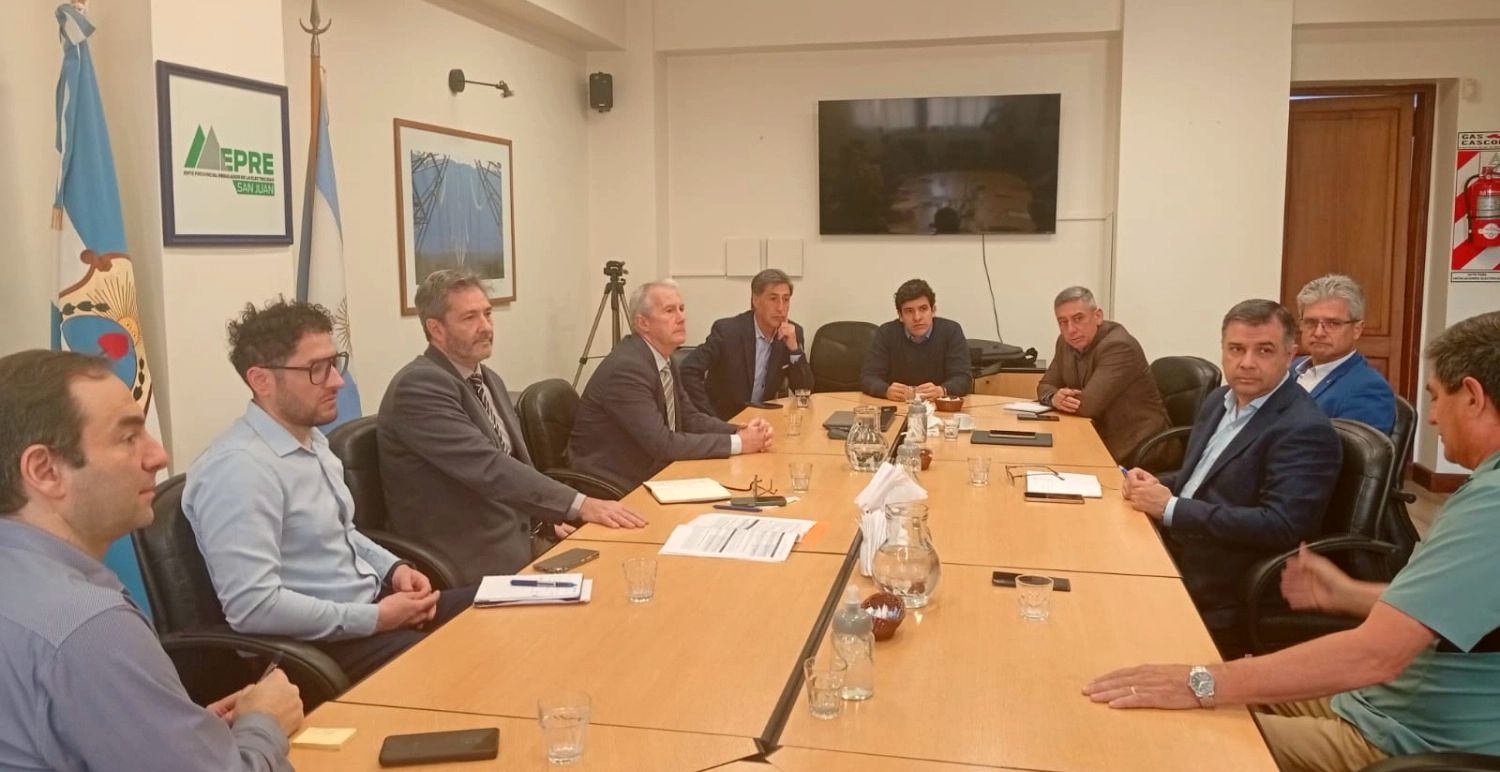
El organismo regulador intimó a Naturgy San Juan a presentar cronogramas ejecutivos y completar las interconexiones pendientes antes del período de mayor consumo. Una auditoría de septiembre verificó un avance del 83% sobre los $28.011 millones presupuestados para la primera etapa de inversiones.
El Ente Provincial Regulador de la Electricidad (EPRE) solicitó a Naturgy San Juan a acelerar las obras que acumulan demoras y precisar los plazos para completar las instalaciones necesarias antes del verano. La exigencia apunta a que los transformadores y otros equipos incorporados a la red puedan entrar en servicio sin que las tareas pendientes posterguen el refuerzo del suministro durante los meses de mayor demanda.
Además el organísmo estatal, anticipó que mantendrá auditorías periódicas para verificar el cumplimiento de los plazos y comprobar que las inversiones se traduzcan en mejoras efectivas de la capacidad y confiabilidad del sistema eléctrico provincial.
Una inversión de $28.011 millones
La auditoría correspondiente a septiembre de 2026 constató un avance equivalente al 83% del monto presupuestado para la primera fase del programa de inversiones 2026-2031, que contempla $28.011.221.140 financiados mediante créditos nacionales y fondos provinciales.
Entre las intervenciones relevadas figura el Campo de Transformación N.º 2 de la estación Albardón-Chimbas, cuyo nuevo transformador permanece en fabricación. También se verificaron avances en las estaciones San Juan Sur e Ischigualasto.
En materia de infraestructura edilicia, las obras de Sargento Cabral, en Rivadavia; Pistacho, en 25 de Mayo; Cerrillo, en Sarmiento; Casa de Gobierno; y Caleras/Termas, en Albardón, se encuentran terminadas o próximas a concluir. El montaje de celdas eléctricas de 33 kV y 13,2 kV alcanzó el 98% en Sargento Cabral y el 100% en la estación Olivos.
La distribuidora también avanzó en la adquisición de equipamiento y en la provisión de transformadores destinados a distintas localidades de San Juan.
Más capacidad y conectividad para la red
El programa comprende, además, la normalización de la estación transformadora Huaco, la construcción de un alimentador de 33 kV entre CAVIC y Pueyrredón y la instalación de antenas satelitales de órbita baja para mejorar la conectividad de instalaciones ubicadas en áreas alejadas.
La intimación del EPRE obliga a priorizar los plazos regulatorios. Con obras pendientes, el desafío es poner en funcionamiento las nuevas instalaciones antes del verano para soportar el aumento del consumo eléctrico.
destacada
Las empresas proyectan aumentos salariales del 22% para 2027
Las empresas argentinas presupuestan aumentos salariales del 22,8% para 2027, con una previsión de inflación del 22,4%, según una encuesta de la consultora WTW. El relevamiento, presentado durante su Seminario Anual sobre Compensaciones y Beneficios, muestra que las compañías comenzaron a definir sus pautas de actualización para el personal fuera de convenio, con incrementos que, en esta primera etapa, se mantienen prácticamente alineados con los precios esperados. El 76% prevé distribuir los aumentos en dos o tres instancias, mientras que la mayoría no planea modificar los presupuestos de 2026.
El 56% de las empresas ya trabaja en el presupuesto salarial para el próximo año, mientras que el 44% todavía no inició esa tarea. Entre las compañías que avanzaron con las estimaciones, tanto la inflación proyectada como los ajustes salariales tienen una mediana del 22%, aunque los promedios se ubican en 22,4% y 22,8%, respectivamente.
Dos o tres aumentos concentrarían la mayoría de los ajustes
La modalidad de actualización también comienza a definirse. El 76% de las compañías prevé aplicar dos o tres incrementos durante 2027: el 38% contempla dos revisiones y otro 38%, tres.
Para el primer trimestre, la mediana del aumento acumulado previsto es del 10%, mientras que para el primer semestre alcanza el 10,1%. La referencia anual se mantiene en el 22%, aunque los porcentajes finales dependerán de la evolución económica y de las decisiones que adopte cada empleador.
Las previsiones presentan diferencias según la rama de actividad. Los servicios profesionales encabezan las estimaciones, con una mediana del 24%. Consumo, química, plásticos y pintura, y alta tecnología proyectan subas del 23%. En el extremo inferior, energía prevé un 20% y bancos y entidades financieras, un 21%.
Cautela para el cierre de 2026
Las decisiones pendientes sobre los salarios de este año reflejan una conducta más conservadora. El 58% de las empresas no prevé modificar el presupuesto salarial de 2026, mientras que el 34% todavía evalúa posibles cambios y apenas el 8% anticipa una revisión.
También permanece abierta la posibilidad de aplicar un ajuste compensatorio —conocido como catch up— al comienzo de 2027 para recuperar diferencias frente a la inflación. El 49% de las compañías descarta esa alternativa, el 39% la mantiene bajo análisis y el 12% confirmó que la implementará. Entre estas últimas, la mediana del incremento adicional previsto es del 5%.
Las cifras de WTW corresponden a proyecciones empresariales y no constituyen aumentos acordados ni garantizados para el conjunto de los trabajadores. Su evolución estará condicionada por la inflación efectiva, el desempeño de cada compañía y las decisiones que se adopten durante las negociaciones salariales.
-
 Localeshace 6 años
Detectan varios casos de trabajo esclavo en San Juan
-
 Localeshace 5 años
CGT local: Moral asumió en la secretaría de Género
-
 Gremioshace 7 años
Dieron a conocer el calendario de pagos anual de sueldos para estatales sanjuaninos
-
 destacadahace 2 años
Designan a Eugenia Cortona como la nueva subsecretaria de Empleo
-
Generalhace 6 años
Mas de 300.000 niños fueron víctimas de la explotación laboral
-
 Generalhace 3 años
Llaman a cubrir cargos en la Tecnicatura Superior en Criminalística
-
 Generalhace 7 años
Empresarios pyme se reunieron con Alberto Fernández y Carlos Heller
-
 Generalhace 4 años
Pablo Moyano se reunió con Alberto Fernandez