
Los salarios registrados vuelven a perder contra la inflación: sexto mes consecutivo de caída
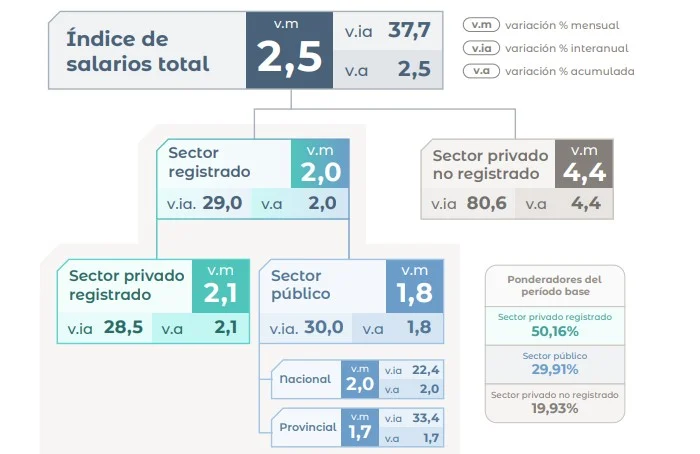
El arranque de 2026 ratificó una tendencia que se viene profundizando en los últimos meses: los salarios registrados continúan corriendo por detrás de la inflación. De acuerdo con el informe difundido por el Instituto Nacional de Estadística y Censos (INDEC), el índice salarial del segmento formal aumentó 2,5% en enero respecto de diciembre, ubicándose por debajo del Índice de Precios al Consumidor (IPC), que registró un alza del 2,9% en el mismo período.
La evolución dispar entre los distintos segmentos del mercado laboral vuelve a evidenciar problemas estructurales. Mientras el sector privado registrado replicó el promedio general con una suba del 2,5%, el sector público mostró un incremento aún más moderado, de apenas 1,8%. En contraposición, el sector privado no registrado encabezó las mejoras con un incremento del 4,4% mensual, aunque este dato presenta un rezago estadístico de cinco meses, reflejando en realidad la dinámica de agosto de 2025.
Este desfase metodológico introduce matices en la lectura de los datos: si bien los ingresos informales aparecen como los únicos que logran superar la inflación en el mes, su comportamiento no responde a la coyuntura inmediata. En cambio, los salarios formales —que impactan directamente en el consumo actual— muestran un deterioro persistente en términos reales.
En la comparación interanual, la tendencia también resulta desfavorable. El índice general de salarios registrados exhibió un incremento del 30%, por debajo del 32,4% acumulado por el IPC. Dentro de este universo, el sector privado registrado avanzó 28,5%, mientras que el sector público alcanzó el 30%, confirmando la pérdida de poder adquisitivo en ambos segmentos.
Por su parte, los trabajadores informales registraron una suba interanual del 80,6%, aunque nuevamente este dato debe relativizarse por el rezago estadístico, dado que se compara con una inflación del 33,6% correspondiente a agosto del año pasado.
Al interior del sector público, el movimiento también fue heterogéneo. El subsector nacional mostró un alza mensual del 2,0%, mientras que el nivel provincial avanzó 1,7%. En términos interanuales, las diferencias se amplían: los salarios nacionales crecieron 22,4%, muy por debajo de la inflación, mientras que los provinciales alcanzaron un 33,4%, en línea —aunque apenas— con la evolución de los precios.
El comportamiento de los salarios en el inicio del año expone una problemática persistente: la dificultad de los ingresos formales para acompañar el ritmo inflacionario. A diferencia de otros períodos donde las paritarias permitían recomponer parcialmente el poder adquisitivo, el escenario actual muestra una proyección más restrictiva, con ajustes salariales que no logran cerrar la brecha frente al aumento del costo de vida.
El impacto es directo sobre el consumo, particularmente en rubros sensibles como alimentos, que volvieron a liderar las subas en enero. Esta combinación —salarios congelados y precios en alza— erosiona la capacidad de compra de los hogares y condiciona la recuperación del mercado interno.
Asimismo, la aparente mejora de los ingresos informales no alcanza a compensar el deterioro general, no solo por su retraso estadístico, sino también por la precariedad estructural que caracteriza a ese segmento, donde los ingresos suelen ser más volátiles y carecen de mecanismos de protección.
Los datos de enero consolidan inestabilidad e inconsistencia para los ingresos formales en Argentina. Con sueldos que vuelven a quedar por debajo de la inflación y sin señales claras de recomposición inmediata, el poder adquisitivo continúa deteriorándose, afectando tanto a trabajadores del sector privado como del ámbito público.
En este aspecto, la evolución de las paritarias y la inercia de precios en los próximos meses serán determinantes para definir si esta tendencia logra revertirse o si, por el contrario, se profundiza un ciclo de pérdida sostenida del ingreso real.






destacada
Siete de cada diez argentinos consideran mala la economía del país
El relevamiento de septiembre de Latam Pulse, elaborado por AtlasIntel y Bloomberg sobre 2.067 personas, registró una evaluación negativa de la economía nacional para el 71% de los consultados y del mercado laboral para el 75%. Además, el 55% espera que la economía empeore y el 58,5% prevé reducir sus compras de bienes duraderos.
El deterioro percibido también alcanza a las finanzas familiares: seis de cada diez consultados calificaron como mala la economía de sus hogares. Apenas el 20% la consideró buena, mientras que otro 20% la definió como normal. En la evaluación de la economía nacional, el 21% expresó una opinión favorable y el 9% la calificó como normal.
Las expectativas para los próximos seis meses tampoco anticipan una mejora generalizada. El 55% cree que la economía argentina empeorará, frente al 31% que espera una recuperación y el 14% que no prevé cambios. Respecto del empleo, el 57% pronostica un deterioro, mientras que el 31% espera una mejora y el 12% considera que permanecerá sin variaciones.
La perspectiva sobre los ingresos familiares es algo menos negativa, aunque predomina la cautela: el 48% espera que la economía de su hogar empeore, el 32% confía en una mejora y el 20% no anticipa modificaciones.Menos compras y mayor preocupación por los precios
La incertidumbre también se traduce en decisiones concretas de consumo. El 58,5% de los encuestados prevé reducir las compras de bienes duraderos, como electrodomésticos y otros productos de mayor valor, mientras que el 27,3% mantendría su nivel de adquisiciones y apenas el 14,2% planea aumentarlo.
La proporción de quienes anticipan un recorte en esas compras creció 11,3 puntos porcentuales frente a agosto. El dato refleja una mayor disposición a postergar gastos que no se consideran inmediatos, una conducta que puede repercutir sobre las ventas comerciales y la producción vinculada al mercado interno.
En materia de precios, el indicador de percepción de la inflación actual pasó de 27,9 puntos en agosto a 30,6 en septiembre. Las expectativas inflacionarias para el semestre siguiente también subieron, de 8,8 a 9,1 puntos.
Corrupción y desempleo, al frente de las preocupaciones
La encuesta también identificó los principales problemas que preocupan a la población. La corrupción encabezó las respuestas, con el 50,3%, seguida por el desempleo, con el 44%. La impunidad y el sistema judicial reunieron el 34,6%; la economía, el 32,2%; y los altos precios y la inflación, el 27,8%.
El debilitamiento de la democracia y las instituciones, junto con la educación, obtuvo el 20,2% en cada caso, mientras que la inseguridad alcanzó el 18,9%.
destacada
Naturgy deberá presentar cronogramas para completar las obras eléctricas pendientes
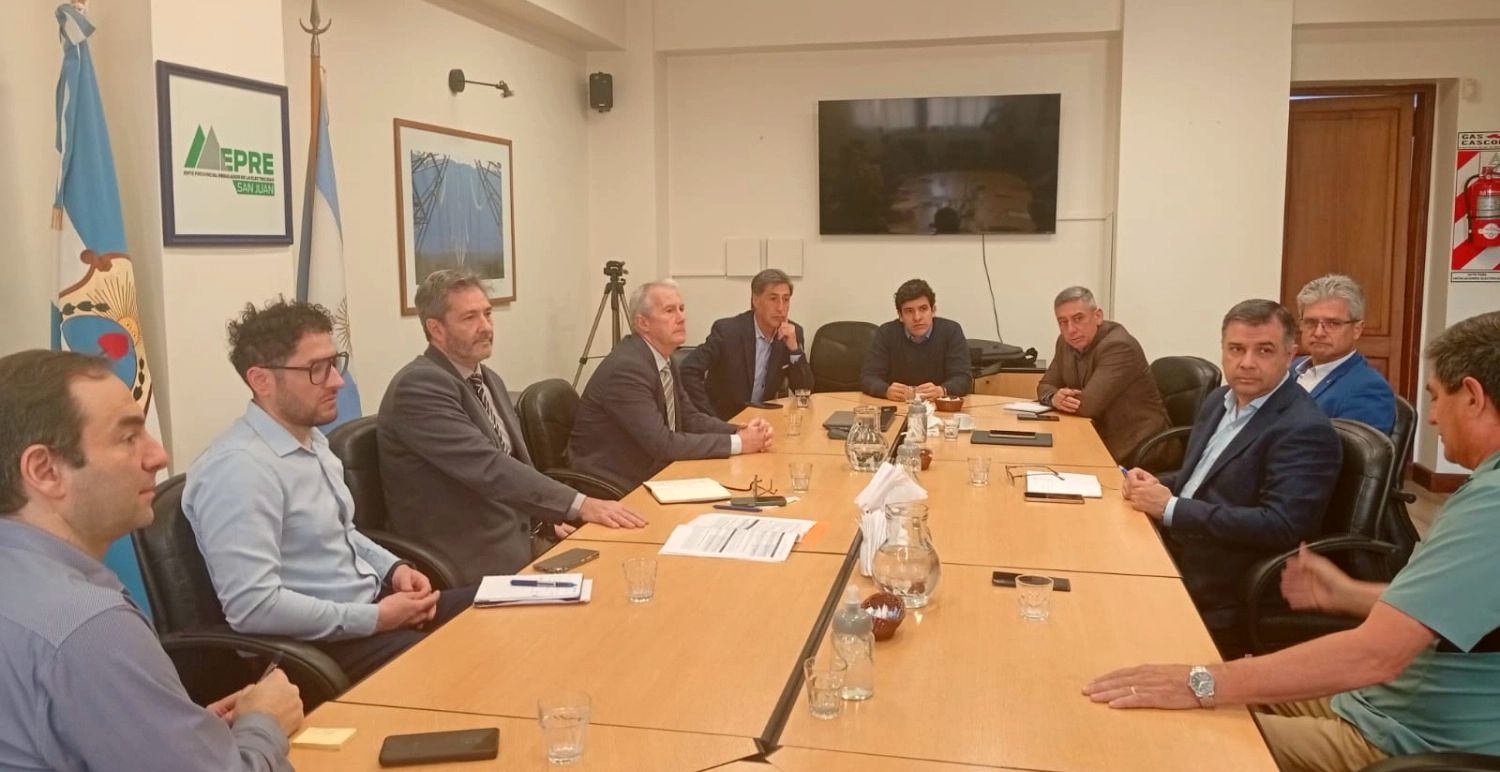
El organismo regulador intimó a Naturgy San Juan a presentar cronogramas ejecutivos y completar las interconexiones pendientes antes del período de mayor consumo. Una auditoría de septiembre verificó un avance del 83% sobre los $28.011 millones presupuestados para la primera etapa de inversiones.
El Ente Provincial Regulador de la Electricidad (EPRE) solicitó a Naturgy San Juan a acelerar las obras que acumulan demoras y precisar los plazos para completar las instalaciones necesarias antes del verano. La exigencia apunta a que los transformadores y otros equipos incorporados a la red puedan entrar en servicio sin que las tareas pendientes posterguen el refuerzo del suministro durante los meses de mayor demanda.
Además el organísmo estatal, anticipó que mantendrá auditorías periódicas para verificar el cumplimiento de los plazos y comprobar que las inversiones se traduzcan en mejoras efectivas de la capacidad y confiabilidad del sistema eléctrico provincial.
Una inversión de $28.011 millones
La auditoría correspondiente a septiembre de 2026 constató un avance equivalente al 83% del monto presupuestado para la primera fase del programa de inversiones 2026-2031, que contempla $28.011.221.140 financiados mediante créditos nacionales y fondos provinciales.
Entre las intervenciones relevadas figura el Campo de Transformación N.º 2 de la estación Albardón-Chimbas, cuyo nuevo transformador permanece en fabricación. También se verificaron avances en las estaciones San Juan Sur e Ischigualasto.
En materia de infraestructura edilicia, las obras de Sargento Cabral, en Rivadavia; Pistacho, en 25 de Mayo; Cerrillo, en Sarmiento; Casa de Gobierno; y Caleras/Termas, en Albardón, se encuentran terminadas o próximas a concluir. El montaje de celdas eléctricas de 33 kV y 13,2 kV alcanzó el 98% en Sargento Cabral y el 100% en la estación Olivos.
La distribuidora también avanzó en la adquisición de equipamiento y en la provisión de transformadores destinados a distintas localidades de San Juan.
Más capacidad y conectividad para la red
El programa comprende, además, la normalización de la estación transformadora Huaco, la construcción de un alimentador de 33 kV entre CAVIC y Pueyrredón y la instalación de antenas satelitales de órbita baja para mejorar la conectividad de instalaciones ubicadas en áreas alejadas.
La intimación del EPRE obliga a priorizar los plazos regulatorios. Con obras pendientes, el desafío es poner en funcionamiento las nuevas instalaciones antes del verano para soportar el aumento del consumo eléctrico.
destacada
Las empresas proyectan aumentos salariales del 22% para 2027
Las empresas argentinas presupuestan aumentos salariales del 22,8% para 2027, con una previsión de inflación del 22,4%, según una encuesta de la consultora WTW. El relevamiento, presentado durante su Seminario Anual sobre Compensaciones y Beneficios, muestra que las compañías comenzaron a definir sus pautas de actualización para el personal fuera de convenio, con incrementos que, en esta primera etapa, se mantienen prácticamente alineados con los precios esperados. El 76% prevé distribuir los aumentos en dos o tres instancias, mientras que la mayoría no planea modificar los presupuestos de 2026.
El 56% de las empresas ya trabaja en el presupuesto salarial para el próximo año, mientras que el 44% todavía no inició esa tarea. Entre las compañías que avanzaron con las estimaciones, tanto la inflación proyectada como los ajustes salariales tienen una mediana del 22%, aunque los promedios se ubican en 22,4% y 22,8%, respectivamente.
Dos o tres aumentos concentrarían la mayoría de los ajustes
La modalidad de actualización también comienza a definirse. El 76% de las compañías prevé aplicar dos o tres incrementos durante 2027: el 38% contempla dos revisiones y otro 38%, tres.
Para el primer trimestre, la mediana del aumento acumulado previsto es del 10%, mientras que para el primer semestre alcanza el 10,1%. La referencia anual se mantiene en el 22%, aunque los porcentajes finales dependerán de la evolución económica y de las decisiones que adopte cada empleador.
Las previsiones presentan diferencias según la rama de actividad. Los servicios profesionales encabezan las estimaciones, con una mediana del 24%. Consumo, química, plásticos y pintura, y alta tecnología proyectan subas del 23%. En el extremo inferior, energía prevé un 20% y bancos y entidades financieras, un 21%.
Cautela para el cierre de 2026
Las decisiones pendientes sobre los salarios de este año reflejan una conducta más conservadora. El 58% de las empresas no prevé modificar el presupuesto salarial de 2026, mientras que el 34% todavía evalúa posibles cambios y apenas el 8% anticipa una revisión.
También permanece abierta la posibilidad de aplicar un ajuste compensatorio —conocido como catch up— al comienzo de 2027 para recuperar diferencias frente a la inflación. El 49% de las compañías descarta esa alternativa, el 39% la mantiene bajo análisis y el 12% confirmó que la implementará. Entre estas últimas, la mediana del incremento adicional previsto es del 5%.
Las cifras de WTW corresponden a proyecciones empresariales y no constituyen aumentos acordados ni garantizados para el conjunto de los trabajadores. Su evolución estará condicionada por la inflación efectiva, el desempeño de cada compañía y las decisiones que se adopten durante las negociaciones salariales.
-
 Localeshace 6 años
Detectan varios casos de trabajo esclavo en San Juan
-
 Localeshace 5 años
CGT local: Moral asumió en la secretaría de Género
-
 Gremioshace 7 años
Dieron a conocer el calendario de pagos anual de sueldos para estatales sanjuaninos
-
 destacadahace 2 años
Designan a Eugenia Cortona como la nueva subsecretaria de Empleo
-
Generalhace 6 años
Mas de 300.000 niños fueron víctimas de la explotación laboral
-
 Generalhace 3 años
Llaman a cubrir cargos en la Tecnicatura Superior en Criminalística
-
 Generalhace 7 años
Empresarios pyme se reunieron con Alberto Fernández y Carlos Heller
-
 Generalhace 4 años
Pablo Moyano se reunió con Alberto Fernandez