
El trabajo registrado acumula 32 meses de subas
Según datos difundidos por el ministerio de Trabajo, el empleo registrado privado creció nuevamente en marzo de 2023. El informe, basado en el Sistema Integrado de Previsional Argentino (SIPA-AFIP), da cuenta de la creación neta de 12.160 puestos de trabajo registrados entre marzo y abril de este año.
La tendencia acumula 32 meses consecutivos de crecimiento desde mayo de 2020 cuando el empleo registrado cayó a un piso histórico producto de las restricciones sanitarias creadas en el marco de la pandemia. En el período, según el informe de la cartera laboral, se crearon 1.353.687 que implican un crecimiento del 11,5% del empleo registrado.
En relación a la situación de marzo de 2022, el registro de la AFIP da cuenta de la creación neta de 538.553 puestos de trabajo, un crecimiento del 4,3% en apenas un año. A la hora de comparar con la situación previa a la pandemia surge que, desde marzo de 2019, se crearon más de 960 mil puestos de trabajo con un crecimiento acumulado del 8%.
Allí sin embargo, se incluyen diversas formas de empleo con modalidades de contratación diferentes. El informe discrimina entre el empleo registrado creado por el sector privado, el sector público, el empleo en casas particulares y las diversas formas de registración de trabajadores independientes como los trabajadores autónomos, los monotributistas tradicionales y los inscriptos en el monotributo social.
Según el propio informe el sector privado generó en el último año 252 mil empleos y el sector público fue el responsable de generar 74.500 empleos. Se trata de un crecimiento del 4,1% y el 2,2% respectivamente que contrastan con el crecimiento del 37,4% que registró el monotributo social responsable de la creación de 163.800 puestos de trabajo “registrados” del total de casi 540 mil que se generaron en un año.
Los monotributistas sociales son aquellos trabajadores que perciben un ingreso mensual bruto inferior a una jubilación mínima hoy en poco más de $70 mil o integran una cooperativa y, por ese motivo, reciben un subsidio del 100% del componente impositivo y previsional y del 50% en el componente de la obra social.
Si se analizara el desagregado en la creación de empleo registrado en los 32 meses de crecimiento acumulado, la tendencia a la precarización es todavía más profunda.
De hecho, del 1.353.700 puestos registrados creados desde mayo de 2020 solo 594 mil fueron creados por el sector privado que implican un crecimiento del 10,3% mientras que el empleo del sector público creció un 6,2%. El monotributo social se incrementó en 249.300 trabajadores independientes que implican un salto del 70,6% y el monotributo tradicional creció un 20,8% con 322 mil nuevos inscriptos bajo esa modalidad.
De esta forma la destrucción de empleo provocada por las restricciones propias de la pandemia sirvieron para profundizar un proceso de precarización del empleo bajo la forma del monotributismo, mecanismo utilizado muchas veces para encubrir una relación de dependencia encubierta.
Una década de deterioro
El proceso que se aceleró en los últimos tres años, sin embargo, se sostiene desde hace ya más de una década. Desde marzo de 2012 el empleo registrado creció un 19,2% pero en el sector privado apenas lo hizo en un 4,2%. El empleo en el sector público creció en un 30,5% y el empleo en casa particulares un 18,5%. El monotributo común creció en once años un 42,5% y el monotributo social en un 254,1%. Este último pasó de representar un 1,5% del total del trabajo registrado en marzo de 2012 hasta el 4,6% en la actualidad. El monotributo común pasó de representar el 12% del total del trabajo registrado hasta el 14,3% en la actualidad.
Más servicios, menos industria
Pero el deterioro de la calidad del empleo también se refleja al interior del empleo privado.
Mientras que en marzo de 2013 el empleo industrial representaba un 20,7% del total del empleo privado en la actualidad perdió dos puntos de representación cayendo hasta un 18,7%. La merma del sector que genera empleos de mejor calidad y mejor remunerados se dio en favor del comercio que ganó un punto porcentual de representación, los servicios sociales y de salud que mejoraron su participación en 0,7 puntos y la educación privada que avanzó 0,7 puntos.
destacada
El consumo de carne vacuna perdió 23 kilos por habitante desde su máximo de 2008
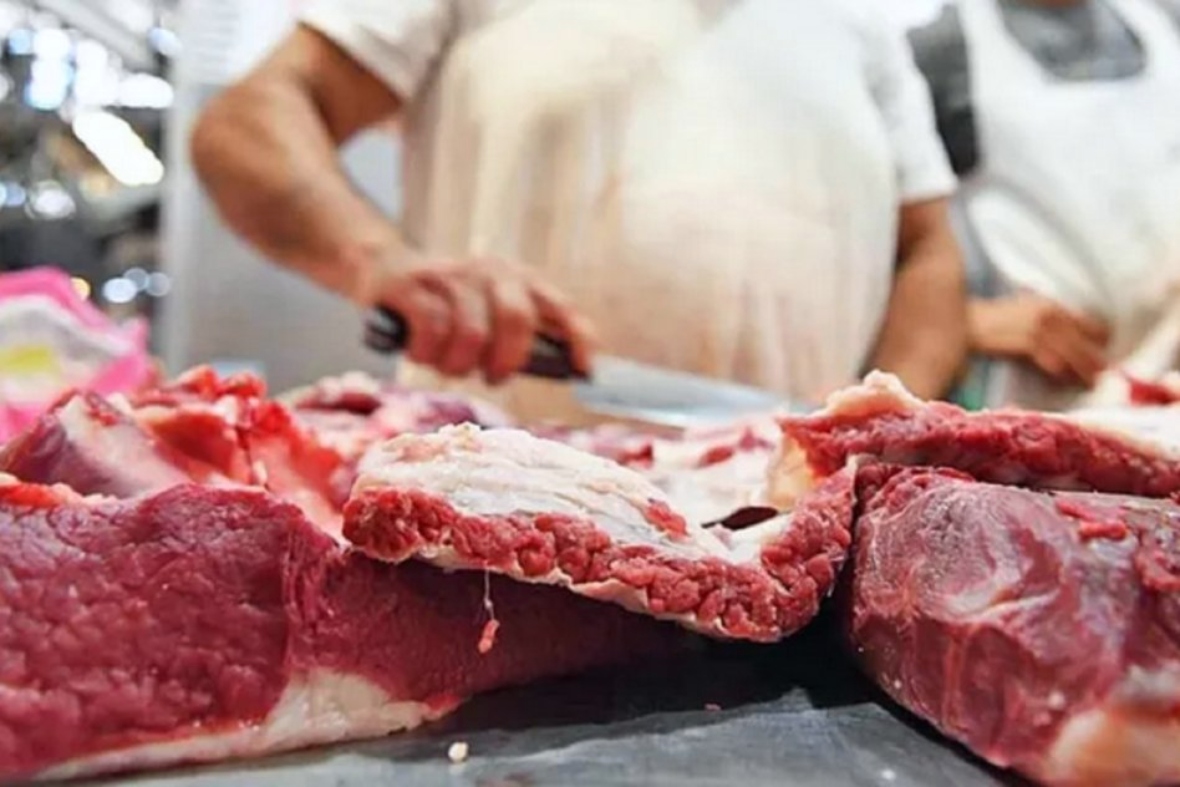
La carne vacuna, históricamente central en la alimentación argentina, perdió terreno en la mesa familiar y alcanzó en septiembre su menor nivel de consumo en más de dos décadas. Según la Cámara de la Industria y Comercio de Carnes y Derivados (Ciccra), el promedio de los últimos doce meses descendió a 45,4 kilos por habitante al año, un retroceso del 10,5% frente al mismo período de 2025.
La caída equivale a 5,3 kilos menos por persona respecto de los 50,7 kilos registrados un año antes. La comparación histórica dimensiona el cambio: en 2008, el consumo había llegado a 68,9 kilos por habitante. Desde aquel máximo, se redujo 23,5 kilos, una contracción cercana al 34%.
El encarecimiento de los cortes vacunos aparece entre los factores centrales de la retracción. Los datos del Índice de Precios al Consumidor (IPC) del INDEC citados en el informe indican que, en los últimos doce meses, la carne vacuna aumentó 50,1%, frente al 33,5% de inflación general. El pollo entero, en cambio, subió 28,6%, lo que amplió la diferencia de precios entre ambas alternativas.
Más exportaciones y menor oferta para el mercado interno
La contracción de la demanda interna se ve contrarrestada por el mayor dinamismo de las exportaciones dentro de la producción nacional. Según datos de Ciccra, los despachos internacionales aumentaron un 7,7% en el período analizado y alcanzaron las 667.300 toneladas res con hueso, unas 47.600 toneladas más que un año antes.
La cámara atribuyó parte del impulso exportador a la ampliación de la cuota otorgada por Estados Unidos a la Argentina a fines de 2025. Al mismo tiempo, señaló que la menor disponibilidad de hacienda y el aumento de los precios ganaderos presionaron sobre los valores que llegan a carnicerías y supermercados.
La distribución de la producción también cambió: el mercado interno absorbió el 69,7%, cuatro puntos porcentuales menos que en 2025, mientras que la participación exportadora subió del 26,3% al 30,3%.
La combinación de una oferta limitada, mejores oportunidades comerciales en el exterior y una demanda doméstica condicionada por los ingresos plantea un desafío para los frigoríficos orientados al consumo local. Mientras la ganadería encuentra incentivos en los mercados internacionales, las familias tienen cada vez menos margen para sostener el nivel de compra habitual.
Pollo y cerdo ganan espacio por precio
El desplazamiento hacia otras carnes responde, principalmente, a razones económicas. Raúl Milano, presidente del mercado ganadero Rosgan, sostuvo que el avance del pollo y el cerdo no refleja necesariamente un cambio cultural en las preferencias alimentarias, sino una adaptación al presupuesto disponible. “Es un problema exclusivamente del bolsillo, no un cambio cultural”, afirmó.
La sustitución permite a los hogares mantener el consumo de proteínas animales con opciones relativamente más accesibles, aunque modifica una tradición alimentaria fuertemente asociada con la carne vacuna.
El retroceso del consumo no implica por sí mismo una caída de la producción ganadera ni de los ingresos exportadores. Expone, en cambio, una brecha cada vez mayor entre las oportunidades comerciales de la cadena y la capacidad de compra del mercado interno.
Con el consumo en su menor registro desde 2005 y los cortes vacunos aumentando por encima de la inflación, la evolución de los precios y de los ingresos familiares será determinante para establecer si la carne recupera espacio en la dieta argentina o si continúa el reemplazo por alternativas más económicas.
destacada
Universidad y salud privada: un convenio abre oportunidades laborales para estudiantes de la UNSJ
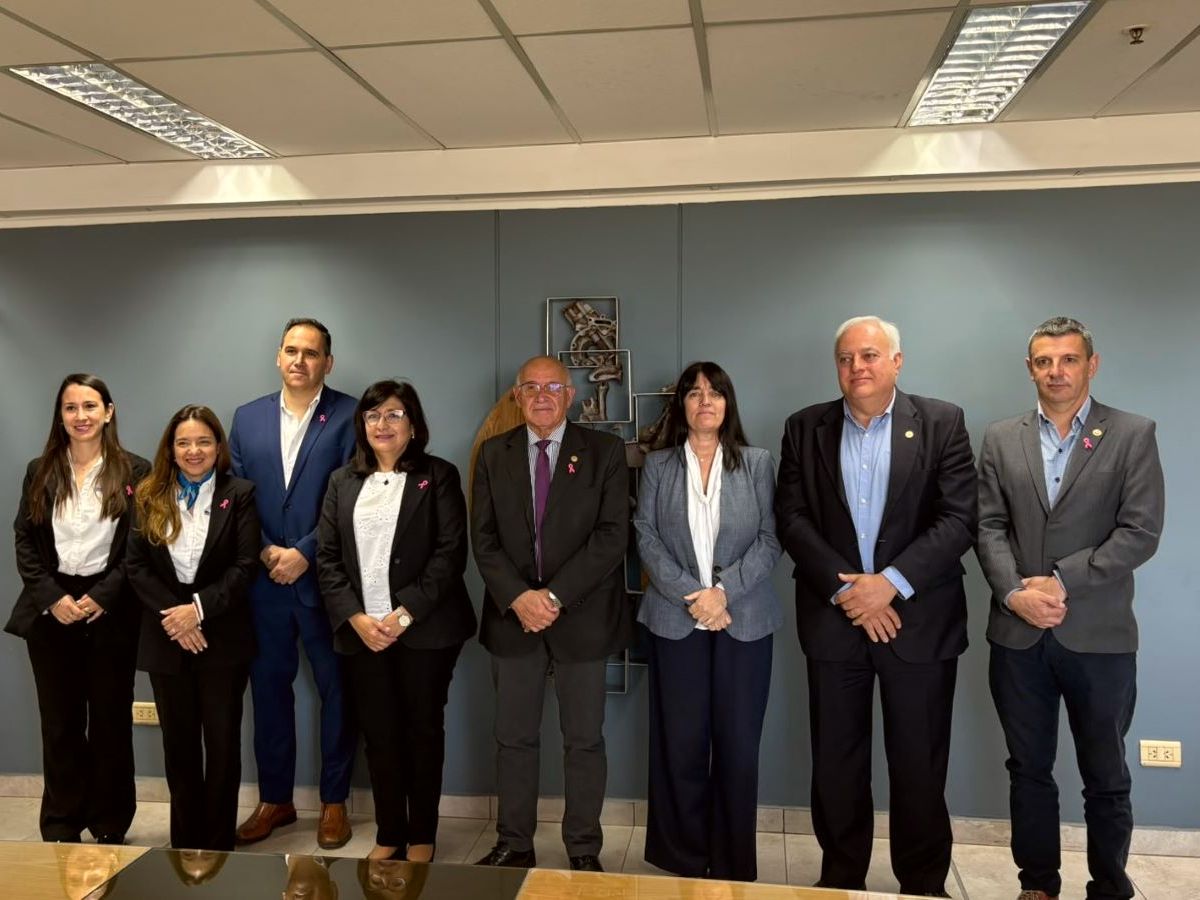
La Universidad Nacional de San Juan (UNSJ) y el Sanatorio Argentino acordaron incorporar estudiantes avanzados de ingeniería a un programa de pasantías rentadas, con el objetivo de acercar la formación universitaria al trabajo profesional en el ámbito de la salud.
El convenio se firmó este lunes 19 de octubre en el Edificio Central de la UNSJ y está destinado a alumnos y alumnas de Bioingeniería e Ingeniería Industrial, carreras que se dictan en la Facultad de Ingeniería. La iniciativa contempla instancias de capacitación práctica en una institución sanitaria que utiliza equipamiento médico de alta tecnología.
El vicedecano de la Facultad de Ingeniería, Eric Laciar, subrayó la importancia de esa articulación: el mantenimiento de equipos de última generación requiere profesionales con conocimientos específicos de ingeniería. En ese sentido, consideró que el Sanatorio Argentino constituye un espacio relevante para que los estudiantes complementen su preparación académica con experiencia en un entorno real de trabajo.
Formación universitaria y tecnología médica
El pacto fue suscripto por el rector de la UNSJ, Tadeo Berenguer; la vicerrectora, Andrea Leceta; la decana de Ingeniería, Andrea Díaz; el vicedecano Eric Laciar, y el gerente del Sanatorio Argentino, Sergio Femenía.
Berenguer resaltó la cada vez más estrecha relación entre la Universidad y la salud pública provincial. Afirmó que dictar Enfermería y Obstetricia, además de sumar Medicina, abrirá nuevas puertas para el trabajo conjunto entre la academia y los hospitales locales».
Desde el Sanatorio Argentino, Femenía definió el convenio como una oportunidad de beneficio mutuo: los estudiantes podrán adquirir experiencia profesional y el establecimiento tendrá la posibilidad de incorporar nuevos conocimientos e innovación a sus equipos de trabajo.
Esta dinámica provee a los futuros profesionales de una plataforma de aprendizaje aplicado, al tiempo que faculta al sistema de salud para optimizar sus capacidades técnicas mediante el aporte de conocimientos especializados.
destacada
Los salarios pierden participación y las ganancias empresarias concentran más ingresos
La remuneración de los asalariados representó el 42,9% del valor agregado bruto en el segundo trimestre de 2026, frente al 44,7% correspondiente al excedente de explotación de las empresas, según el INDEC. La participación salarial cayó 2,43 puntos porcentuales interanuales, mientras las ganancias avanzaron 2,83 puntos. Un informe del IPyPP estima que la transferencia anualizada de ingresos a favor del capital superaría los $27 billones.
La participación de los salarios en la riqueza generada por la economía argentina volvió a retroceder y quedó por debajo de las ganancias empresarias. Según el informe de Cuenta de Generación del Ingreso e Insumo de Mano de Obra del INDEC, durante el segundo trimestre de 2026 las remuneraciones de los asalariados representaron el 42,9% del valor agregado bruto (VAB), mientras que el excedente de explotación bruto —que refleja el resultado correspondiente a las empresas constituidas en sociedad— alcanzó el 44,7%.
La comparación interanual revela un cambio de 2,43 puntos porcentuales en la participación salarial, que un año antes llegaba al 45,4%. En sentido inverso, el componente empresario aumentó 2,83 puntos, desde el 41,9%. Los ingresos mixtos, vinculados principalmente con el trabajo independiente, representaron el 13,2% del valor agregado, frente al 13,6% del mismo período de 2025.
A partir de estos resultados, el Instituto del Pensamiento y Políticas Públicas (IPyPP), dirigido por Claudio Lozano, estimó que la transferencia de ingresos desde los trabajadores hacia el capital empresario superaría los $27,3 billones anuales, equivalentes a unos US$17.600 millones según la conversión utilizada en ese cálculo. Se trata de una estimación económica anualizada, no de una transferencia de dinero registrada como una operación directa entre ambas partes.
La tendencia profundiza el retroceso observado durante el primer trimestre, según el análisis del instituto. En la perspectiva histórica, la participación salarial se encuentra lejos del 50,2% registrado en el segundo trimestre de 2017. Frente a aquel máximo, la caída acumulada alcanza 7,26 puntos porcentuales, una diferencia que el informe estima equivalente a unos $70,7 billones anuales a valores actuales.
Menos empleo registrado y más trabajo precario
La distribución del ingreso coincide con cambios en la composición del mercado laboral. Los datos del INDEC muestran que los puestos de trabajo asalariados disminuyeron un 0,8% interanual durante el segundo trimestre de 2026. Dentro de ese conjunto, el empleo registrado cayó un 1,4%, mientras que los puestos no registrados aumentaron un 0,5%. En cambio, el trabajo no asalariado creció un 3,9%.
Lozano señaló que el incremento total de los puestos de trabajo estuvo impulsado por las ocupaciones no asalariadas y los empleos sin registrar, mientras que se perdieron 156.000 puestos asalariados registrados. La expansión del trabajo independiente, por lo tanto, no implica necesariamente una mejora equivalente en la calidad del empleo ni en los ingresos de quienes trabajan.
La brecha salarial entre las distintas modalidades de contratación también refleja esa diferencia. Según las cifras citadas en el análisis, los ingresos de los trabajadores informales equivalen al 49,28% de los percibidos por los asalariados registrados.
Mariana Sosa, investigadora del Grupo de Estudios del Trabajo y la Economía Social (GEDyMES) del Instituto Gino Germani de la UBA, advirtió sobre el deterioro de las inserciones laborales y el recurso creciente al pluriempleo y las horas extra para completar los ingresos. En ese proceso, sostuvo, algunos trabajadores que pierden un empleo formal pasan a ocupaciones independientes más precarias, con remuneraciones considerablemente inferiores.
Las ganancias crecieron más que los ingresos laborales
La diferencia también aparece en la evolución nominal de los componentes del ingreso. De acuerdo con los datos citados por Lozano, en un año la remuneración al trabajo asalariado aumentó un 29,6% y el ingreso mixto, un 32,9%, mientras que el excedente de explotación avanzó un 46,2%.
El crecimiento fue especialmente pronunciado en algunas ramas. El excedente aumentó más del 70% en actividades primarias —como agro, minería y pesca— y un 157% en electricidad, gas y agua. Estas cifras muestran que la evolución del ingreso empresario no fue homogénea entre las distintas actividades económicas, aunque su participación total en el valor agregado creció durante el período.
El retroceso salarial también coincide con un deterioro de otros indicadores sociales. Un informe de la consultora ExQuanti citado en el material de origen ubicó la pobreza en el 34,4% durante el segundo trimestre de 2026, frente al 29,9% del cuarto trimestre de 2025. Esa estimación no corresponde a la medición oficial semestral del INDEC y debe leerse como un cálculo elaborado por una consultora.
El debate distributivo adquirió relevancia política después de que el secretario de Trabajo, Julio Cordero, defendiera ante la Comisión de Presupuesto y Hacienda de la Cámara de Diputados la Ley de Modernización Laboral y afirmara que la Ley Bases tuvo un “impacto muy positivo”. Los datos sobre la participación de salarios y ganancias aportan una referencia para examinar cómo se distribuyeron los ingresos durante el período, aunque por sí solos no permiten atribuir todos los cambios a una única norma o decisión gubernamental.
La evolución del segundo trimestre deja una conclusión económica concreta: las remuneraciones perdieron peso relativo frente al excedente empresario, mientras retrocedió el empleo registrado y aumentaron las ocupaciones no asalariadas. La discusión sobre salarios, productividad y legislación laboral queda así vinculada no solo con cuánto crecen los ingresos, sino también con quiénes capturan una mayor proporción de la riqueza que produce la economía.
-
 Localeshace 6 años
Detectan varios casos de trabajo esclavo en San Juan
-
 Localeshace 5 años
CGT local: Moral asumió en la secretaría de Género
-
 Gremioshace 7 años
Dieron a conocer el calendario de pagos anual de sueldos para estatales sanjuaninos
-
 destacadahace 2 años
Designan a Eugenia Cortona como la nueva subsecretaria de Empleo
-
Generalhace 6 años
Mas de 300.000 niños fueron víctimas de la explotación laboral
-
 Generalhace 3 años
Llaman a cubrir cargos en la Tecnicatura Superior en Criminalística
-
 Generalhace 7 años
Empresarios pyme se reunieron con Alberto Fernández y Carlos Heller
-
 Generalhace 4 años
Pablo Moyano se reunió con Alberto Fernandez