Para la UIA habrá mejoras en el sector industrial
Esta entidad estimó que «dependerá de la normalización de las regulaciones en el mercado de trabajo, así como incentivos concretos a la inversión»
a Unión Industrial Argentina (UIA) señaló que «de no mediar problemas macro-cambiarios que modifiquen la trayectoria del tipo de cambio oficial y afecten el desempeño de la actividad interna y los costos, se espera para 2021 una recuperación generalizada del entramado productivo, luego de tres años de fuertes caídas, y a partir de la recuperación que está mostrando la demanda de bienes durables». La profundidad de la recuperación, señaló la entidad en su Informe de Actividad Industrial, «dependerá de la normalización de las regulaciones en el mercado de trabajo, así como incentivos concretos a la inversión, dado el elevado nivel presión tributaria, el bajo nivel de crédito y tasas elevadas».
También se prevé «cierta recuperación de las exportaciones industriales, a partir de la mejora del escenario global, aunque la reciente suba de las alícuotas para los derechos de exportación para gran parte de las exportaciones industriales (MOI y alimentos elaborados) seguirá repercutiendo en la competitividad externa en un contexto de excedente de producción a nivel global», consideró la UIA.
El informe puntualiza que la actividad fabril creció 2,2% en noviembre y 3,7% contra octubre, con lo cual «retomó la tendencia positiva de septiembre y se recortó la baja acumulada a -7,3% en los primeros once meses del año». Sin embargo, analizó la UIA, el sector todavía se ubica 2,3% por debajo de los niveles de la prepandemia (febrero 2020).
El repunte de la actividad fabril a lo largo de noviembre «correspondió a la expansión de diversos sectores que ya habían mostrado signos de recuperación en meses anteriores». Ese fue el caso de los Automotores (20,2%) que mostraron un buen desempeño, principalmente por el aumento de las ventas de autos nacionales a concesionarios.
Por su parte, el bloque de Minerales no metálicos (19%) registró el tercer aumento interanual consecutivo, producto de los mayores despachos de cemento, así como el incremento en los insumos para la construcción por la reactivación de las obras.
Papel y cartón (3,8%) fue traccionado por el incremento en papel para embalaje, para corrugar, papel tissue, agregó el informe, en tanto el sector de Sustancias y productos químicos (2,8%) creció en todos los subrubros, a excepción de gases industriales.
La industria Metalmecánica (2,6%) consolidó la tercera suba interanual, motorizada, en gran medida, por la industria automotriz, metálica básica y la maquinaria agrícola. Finalmente, el sector de Alimentos y bebidas (1,2%) revirtió la merma del mes anterior, impulsado por los productos lácteos, chocolates, vinos y carnes.
Por otro lado, resaltó la UIA, «hay sectores que atenuaron el incremento del indicador, aunque recortaron la contracción con respecto a los meses anteriores». En este contexto heterogéneo, la utilización de la capacidad instalada de la industria se ubicó en 63,3% en noviembre según el Indec, 2,6 puntos más que un año atrás. También se registró una recuperación respecto de los meses previos (octubre: 61,8%; y septiembre: 60,8%), con lo que se ubicó en el nivel más alto desde noviembre 2018.
En referencia a diciembre, la UIA precisó que los primeros datos interanuales «mostraron una tendencia similar a la de noviembre». La producción de automóviles mostró un elevado incremento (107,7% interanual), mientras los insumos para la construcción (18,1%) y los despachos de cemento (33,6%) continuaron la tendencia positiva de los tres meses anteriores. Además, en línea con la recuperación sectorial, la demanda de energía registró el segundo incremento interanual desde que comenzó la pandemia (4,1%).
destacada
Paro universitario nacional: docentes y no docentes profundizan medidas durante noviembre
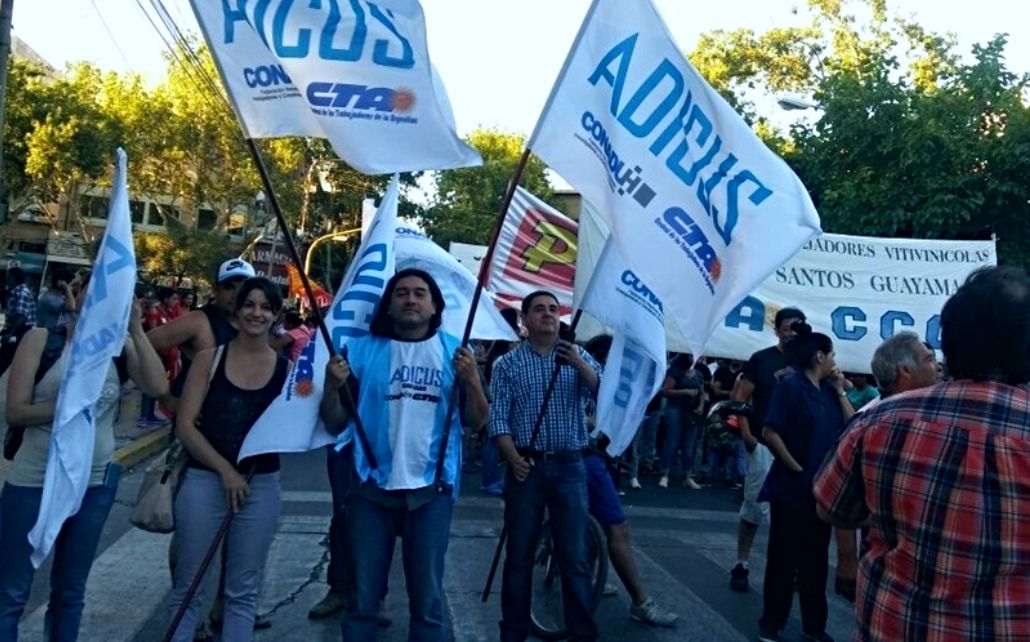
Los docentes y nodocentes de la Universidad Nacional de San Juan (UNSJ) adheririeron este miércoles 28 de octubre al paro nacional universitario, en una disputa que combina reclamos salariales, financiamiento institucional y cuestionamientos por la continuidad de las clases.
Adicus y APUNSJ confirmaron su participación en la jornada, mientras que el primero también se sumará a la huelga semanal convocada por CONADU Histórica, prevista hasta el 3 de noviembre.
La protesta exige que el Gobierno nacional cumpla la Ley de Financiamiento Universitario y revise la política salarial aplicada a docentes y trabajadores de las casas de altos estudios. El desacuerdo se profundizó luego de que la administración de Javier Milei ofreciera un aumento del 3% en la última instancia paritaria, propuesta que recibió objeciones de las organizaciones gremiales.
El reclamo tuvo una expresión masiva en la Marcha Federal Universitaria del 15 de octubre y continuará ahora con nuevas medidas de fuerza. Los sindicatos sostienen que la pérdida del poder adquisitivo y las restricciones presupuestarias comprometen tanto las condiciones laborales como el funcionamiento de las instituciones públicas.
La continuidad de las clases, bajo discusión judicial
La falta de clases en los colegios preuniversitarios de la Universidad Nacional de San Juan trasladó el conflicto a la Justicia Federal tras un reclamo de padres
Ante esa presentación, la universidad llevó a la Justicia Federal un plan de adecuación de contenidos. La medida busca atender las consecuencias académicas derivadas de las interrupciones, mientras las huelgas continúan sujetas a la adhesión de los trabajadores.
El episodio expone una dificultad adicional para las autoridades universitarias: compatibilizar el derecho a la protesta sindical con la continuidad de las trayectorias educativas. Por el momento, la convocatoria gremial para este miércoles se mantiene.
Una negociación salarial sin acuerdo
La oferta oficial de una suba del 3% se convirtió en uno de los principales puntos de desacuerdo entre el Gobierno y las organizaciones docentes. Los gremios consideran insuficiente la propuesta frente al deterioro acumulado de los ingresos y reclaman, además, la aplicación efectiva de la ley que regula el financiamiento universitario.
Con el conflicto todavía abierto, la discusión ya no se limita a la actualización de los salarios: también compromete la previsibilidad presupuestaria de la UNSJ y la organización del calendario académico. La evolución de la negociación nacional y las decisiones judiciales serán determinantes para establecer cuánto más se prolongará la interrupción de las clases.
destacada
Menos compras y crédito en retroceso: las señales de alerta del consumo argentino
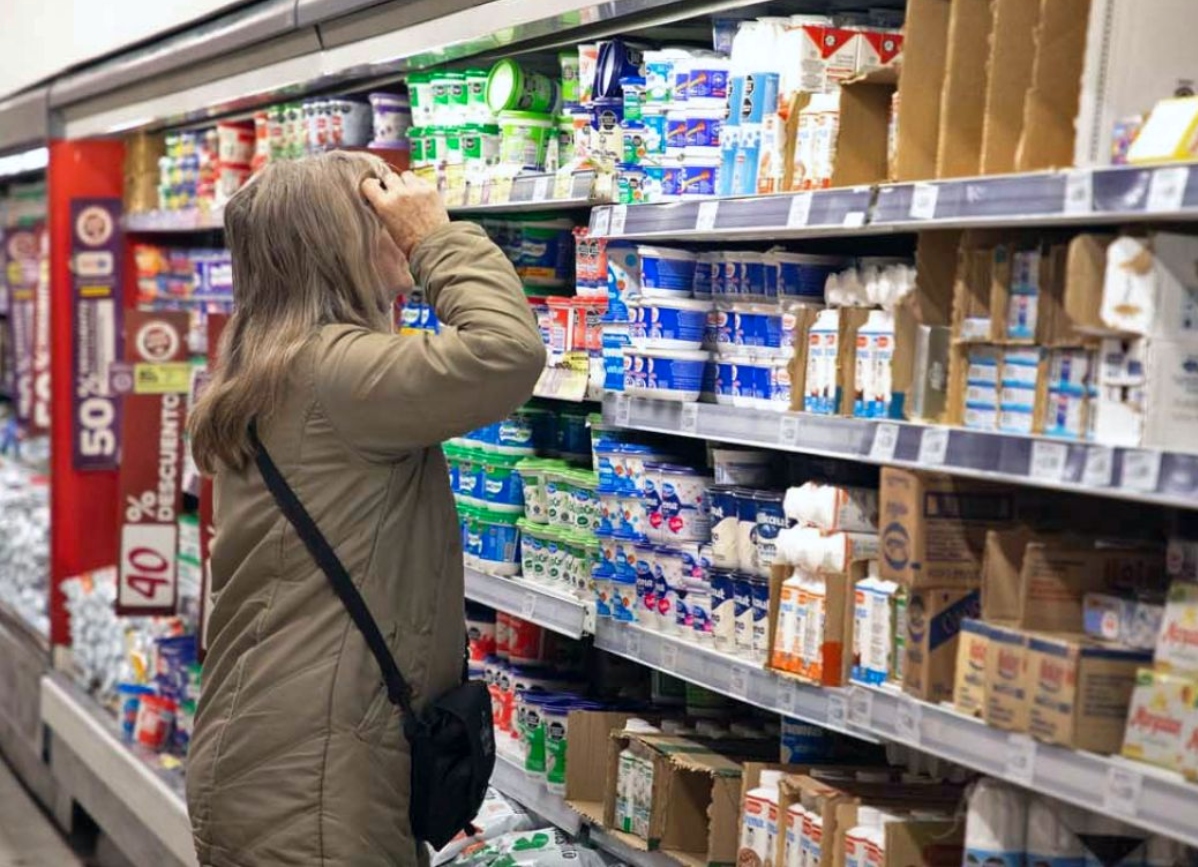
El consumo de los hogares argentinos continúa sin recuperar fuerza. En septiembre, el Indicador de Consumo (IC) de la Cámara Argentina de Comercio y Servicios (CAC) registró una caída interanual del 0,8% y no mostró variaciones respecto de agosto. La medición confirma las dificultades para consolidar una recuperación: el índice permanece 2% por debajo del máximo alcanzado a comienzos de 2025.
La evolución del gasto refleja una economía familiar que todavía encuentra límites para ampliar sus compras. Aunque la desaceleración inflacionaria puede contribuir a recomponer los ingresos reales, los precios volvieron a acelerarse hasta el 1,9% mensual, según los datos consignados en el informe. La persistencia de aumentos cercanos al 2% mensual mantiene la presión sobre los presupuestos domésticos.
Los bienes de consumo masivo tampoco exhibieron señales de recuperación. En septiembre retrocedieron 1,2% interanual y 1% frente al mes anterior, una trayectoria que evidencia dificultades para sostener las compras habituales.
Transporte y recreación, entre los rubros más afectados
El comportamiento por categorías fue dispar, aunque predominaron las bajas. Transporte y vehículos registró una contracción interanual del 5,5% y fue el principal aporte negativo al índice general, con 0,8 puntos porcentuales. La caída en los patentamientos de automóviles no logró ser compensada por el avance de las motocicletas.
Recreación y cultura retrocedió 3,4%, mientras que indumentaria y calzado cayó 1,5%. El conjunto de los demás rubros presentó una disminución del 1,1%.
En contraste, vivienda, alquileres y servicios públicos avanzó 5,2% interanual y aportó 0,9 puntos porcentuales al indicador. La mayor demanda de electricidad explicó buena parte de ese resultado, aunque el aumento del rubro no necesariamente implica una expansión equivalente del consumo discrecional de las familias.
El crédito pierde fuerza y condiciona las compras
La evolución del financiamiento constituye otra señal relevante. Después de un avance pronunciado durante 2024 y 2025, las tarjetas de crédito y los préstamos personales y prendarios comenzaron a retroceder en términos reales durante 2026, tras el estancamiento registrado hacia fines del año pasado. El crédito hipotecario conserva una tendencia ascendente, aunque con menor intensidad.
Dicho enfriamiento está estrechamente vinculado al menor dinamismo de los bienes durables. Prueba de ello es que la matriculación de vehículos y la venta de electrodomésticos registran retrocesos en lo que va del año; por su parte, el mercado inmobiliario ha estancado su crecimiento, si bien las escrituras sostienen niveles altos respecto a ejercicios previos.
La débil recuperación de los ingresos y un crédito más restrictivo frenan el crecimiento a largo plazo. Actualmente, el consumo básico sigue paralizado y los bienes de alto valor se desaceleran, lo que siembra dudas sobre la solidez de la reactivación económica.
destacada
Nueva paritaria mercantil: subas en octubre, noviembre y diciembre

La Federación Argentina de Empleados de Comercio y Servicios (FAECYS), encabezada por Armando Cavalieri, acordó con las principales entidades empresarias una actualización salarial del 5,7% para el último trimestre de 2026, junto con un bono extraordinario de $50.000. El entendimiento alcanza a los trabajadores comprendidos en el Convenio Colectivo de Trabajo 130/75, uno de los más numerosos del empleo privado argentino.
El acuerdo fue suscripto con la Cámara Argentina de Comercio y Servicios (CAC), la Confederación Argentina de la Mediana Empresa (CAME) y la Unión de Entidades Comerciales Argentinas (UDECA). La recomposición se distribuirá en tres tramos mensuales del 1,9%, correspondientes a octubre, noviembre y diciembre.
A ese esquema se sumará una gratificación extraordinaria no remunerativa de $50.000, que se abonará en dos cuotas de $25.000 con los salarios de octubre y noviembre. Además, se mantendrá el adicional fijo de $120.000 establecido en la negociación anterior durante el trimestre comprendido por el nuevo entendimiento.
Aumentos escalonados y sumas adicionales
La pauta acordada establece una actualización gradual de los ingresos durante los últimos tres meses del año. La combinación de porcentajes mensuales y sumas fijas busca sostener las remuneraciones en un período en el que el poder de compra continúa bajo presión.
Con este entendimiento, las partes establecieron la pauta salarial para el cierre de 2026. La próxima revisión, prevista para comienzos de 2027 según la información difundida sobre el acuerdo, permitirá evaluar la evolución de los precios y la necesidad de nuevas actualizaciones.
-
 Localeshace 6 años
Detectan varios casos de trabajo esclavo en San Juan
-
 Localeshace 5 años
CGT local: Moral asumió en la secretaría de Género
-
 Gremioshace 7 años
Dieron a conocer el calendario de pagos anual de sueldos para estatales sanjuaninos
-
 destacadahace 2 años
Designan a Eugenia Cortona como la nueva subsecretaria de Empleo
-
Generalhace 6 años
Mas de 300.000 niños fueron víctimas de la explotación laboral
-
 Generalhace 3 años
Llaman a cubrir cargos en la Tecnicatura Superior en Criminalística
-
 Generalhace 7 años
Empresarios pyme se reunieron con Alberto Fernández y Carlos Heller
-
 Generalhace 4 años
Pablo Moyano se reunió con Alberto Fernandez