
Trabajadoras de casas particulares obtuvieron un aumento salarial del 28%
Será escalonado en tres cuotas, la primera se paga en diciembre y será del 10%. También aumentó el porcentaje por zona desfavorable. Dos gremios rechazaron el acuerdo por insuficiente.

La Comisión Nacional de Trabajo en Casas Particulares es un órgano tripartito conformado por representantes del Estado, de los trabajadores y de los empleadores. Ayer, en este contexto se resolvió un aumento salarial del 28% escalonado en tres cuotas a pagar en los próximos cinco meses.
Esa categoría es con retiro e incluye tareas de limpieza, lavado, planchado, mantenimiento, elaboración y cocción de comidas y, en general, toda otra tarea típica del hogar.
Los salarios del personal doméstico no se ajustan por el salario mínimo, vital y móvil porque está excluido de ese régimen. Se rigen por lo que resuelva la Comisión Nacional de Trabajo en Casas Particulares. Los últimos datos del INDEC marcan que el personal doméstico informal o no registrado fue el más afectado por la pandemia y cuarentena.
Este año, el sueldo de la empleada de casas particulares tuvo un aumento del 10% en dos tramos. El primero en marzo y el segundo en mayo, a través de la resolución 1/2020 de la Comisión. Con la pandemia, el Gobierno incluyó al personal entre los beneficiarios del IFE pero, según el informe de la Unión de Trabajadores Domésticos y Afines (UTDA), casi la mitad de las trabajadoras domésticas no lo cobraron.
Por su parte, los empleadores de trabajadoras de casas particulares estuvieron excluidos del Programa de Asistencia de Emergencia al Trabajo y la Producción (ATP) por el que el Estado pagaba los sueldos de los trabajadores privados por el equivalente a entre uno y 2 salarios mínimos.
Los empleadores alcanzados por Ganancias pueden deducir este año de la base imponible del impuesto los pagos al personal de servicio doméstico: y las contribuciones sociales, hasta $ 123.861,17 en el año.
destacada
La deuda de los hogares argentinos se duplicó y la mora llegó al 12,9%

Los hogares argentinos acumulan $73,8 billones de deuda, entre obligaciones bancarias y compromisos asumidos fuera del sistema financiero tradicional. El dato revela además un cambio en el perfil del endeudamiento: hay menos familias tomando crédito que a comienzos de año, pero quienes permanecen endeudadas afrontan montos considerablemente mayores.
Según un informe de Focus Market, $66,48 billones corresponden al sistema bancario y otros $7,36 billones a financiamiento no bancario. La deuda bancaria promedio alcanzó $13.380.294 por hogar, frente a $5.702.809 en enero.
La comparación con los salarios muestra la magnitud del salto. El monto equivale a 6,88 remuneraciones promedio del sector privado registrado, tomando como referencia el RIPTE de julio, de $1.946.028. En 2023, esa relación era de apenas 1,43 salarios.
Actualmente, el 48,68% de los hogares tiene algún compromiso bancario, equivalente a casi 4,97 millones de familias. En el financiamiento no bancario, la proporción asciende al 56%, unos 5,72 millones de hogares.
El aumento del endeudamiento tiene su correlato en la morosidad. La cartera irregular de los créditos otorgados a las familias pasó del 2,7% en enero de 2025 al 12,9% en julio de 2026, casi cinco veces más en un año y medio.
Los préstamos personales presentan una mora del 16,7%, mientras que las tarjetas de crédito alcanzan el 12,8%. El deterioro es todavía mayor en la categoría de otros préstamos, cuya irregularidad trepó del 10,7% al 39,8%. Los hipotecarios muestran una evolución más moderada: pasaron del 1% al 1,6%.
Fuera de los bancos, la deuda promedio es sustancialmente menor, de $1.288.161, pero alcanza a una mayor cantidad de familias. Allí aparecen obligaciones tan diversas como préstamos de familiares, cuotas escolares, impuestos, expensas y compras fiadas en comercios.
Los préstamos personales no bancarios concentran 46,4% de ese endeudamiento, seguidos por los préstamos de familiares o amigos, con 18,6%, y los impuestos impagos, con 17,6%.
Para Damián Di Pace, director de Focus Market, el recurso creciente a estas alternativas refleja una mayor presión sobre los ingresos y constituye una señal de restricción de liquidez.
El avance de las fintech amplió, además, el acceso al crédito: según datos de Analytica, las plataformas y billeteras pasaron de registrar menos de 500.000 créditos antes de la pandemia a involucrar actualmente a más de 10 millones de personas, de las cuales 3,8 millones no poseen crédito bancario.
El fenómeno muestra que la expansión de las nuevas herramientas financieras no eliminó el endeudamiento informal. En muchos hogares, el crédito funciona como una forma de cubrir gastos corrientes y sostener el consumo básico cuando el ingreso mensual no alcanza para afrontar simultáneamente alimentos, servicios, salud, educación y vivienda.
destacada
Gobernadores y Gobierno acercaron posiciones, pero la reforma electoral sigue en negociación
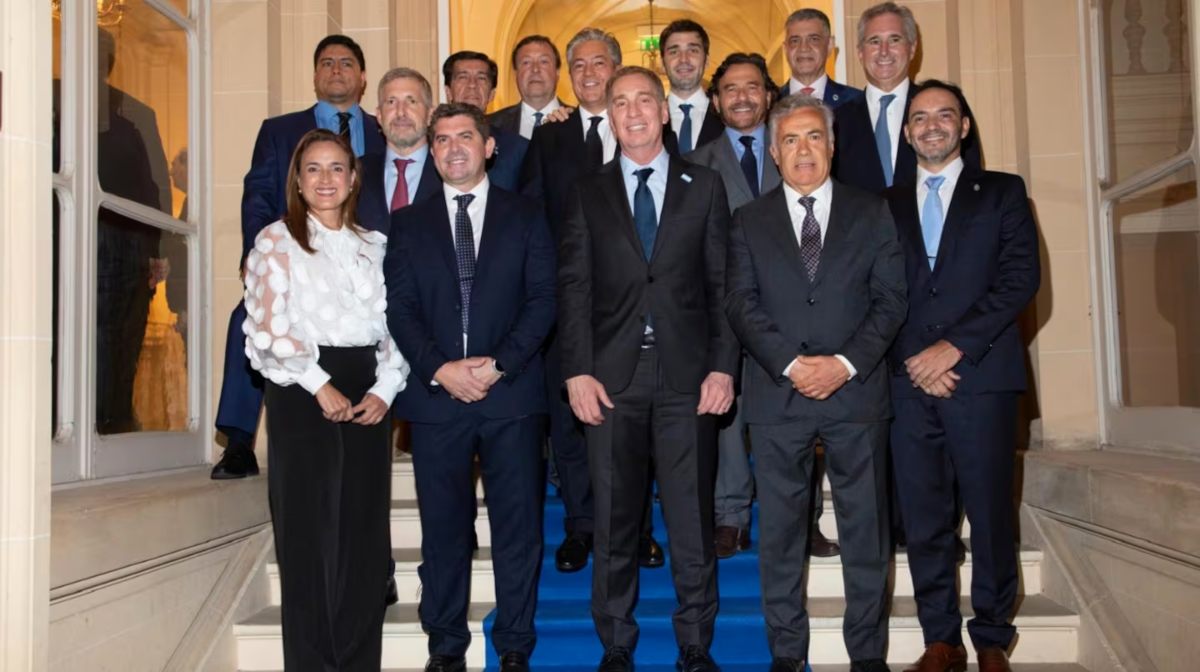
El acercamiento político entre el Gobierno nacional y los gobernadores durante la Argentina Week de París dejó señales de diálogo, pero todavía no un acuerdo cerrado para eliminar las PASO. La Casa Rosada transmitió optimismo después de los encuentros, mientras que la mayoría de los mandatarios mantuvo una posición prudente y evitó comprometer públicamente su respaldo.
La cuestión electoral formó parte de las conversaciones que Javier Milei, Karina Milei y el jefe de Gabinete, Diego Santilli, mantuvieron con los gobernadores que participaron de la delegación argentina. Según trascendió desde el oficialismo, Karina Milei planteó la posibilidad de que La Libertad Avanza no impulse candidaturas competitivas contra los mandatarios provinciales que acompañen la reforma. Esa señal fue interpretada como un punto de partida para negociar, aunque no alcanzó para cerrar las posiciones.
El Gobierno considera que París permitió avanzar hacia un “principio de entendimiento” con varios gobernadores y prevé continuar las conversaciones distrito por distrito. La negociación estará a cargo principalmente de Santilli, mientras que el ministro de Economía, Luis Caputo, tendrá también un papel relevante en los reclamos vinculados con financiamiento y obras provinciales.
Entre los mandatarios que ya habían expresado una posición favorable a modificar o eliminar las primarias estuvieron Alfredo Cornejo, Rogelio Frigerio e Ignacio Torres. En cambio, otros gobernadores que participaron de la comitiva evitaron fijar públicamente una postura definitiva.
La cautela tiene además un antecedente político. Durante las elecciones legislativas de 2025, La Libertad Avanza desplegó candidaturas propias en buena parte del país y mantuvo disputas con gobiernos provinciales. Ese antecedente explica, según fuentes consultadas por la prensa nacional, las reservas de algunos mandatarios frente a un eventual entendimiento electoral para 2027.
El proyecto para eliminar las Elecciones Primarias Abiertas Simultáneas y Obligatorias (PASO) permanece trabado en el Senado, donde el oficialismo necesita construir una mayoría con bloques aliados. La Comisión de Asuntos Constitucionales lleva meses sin avances sustanciales y las distintas bancadas mantienen diferencias sobre el alcance de la reforma electoral.
El viaje a París tuvo, de todos modos, una dimensión económica además de la negociación política. La Argentina Week reunió a funcionarios, gobernadores y empresarios en mesas dedicadas a minería, energía, agroindustria, economía del conocimiento e inversiones. El Gobierno buscó diferenciar esta edición de la realizada en Nueva York en marzo, que había quedado condicionada por la crisis política que involucró al entonces jefe de Gabinete, Manuel Adorni.
Desde la Casa Rosada, además, se valoró la presencia conjunta de Milei con los gobernadores como una señal de respaldo federal y se difundieron anuncios de inversiones por unos US$24.000 millones durante la misión. La participación provincial también permitió exhibir una agenda económica compartida, aunque las negociaciones políticas quedaron abiertas.
El resultado de París, por lo tanto, dejó una primera aproximación pero no una definición electoral. El oficialismo deberá transformar los gestos y compromisos políticos en acuerdos concretos antes de llevar la eliminación de las PASO al recinto. Los gobernadores, mientras tanto, mantienen margen para negociar y esperan precisiones sobre candidaturas, recursos y obras antes de fijar una posición definitiva.
destacada
El changuito no repunta: las ventas de supermercados siguen por debajo de 2023

Las ventas en supermercados acumularon una caída real del 15,8% entre enero y julio frente al mismo período de 2023 y del 7% interanual. El retroceso alcanzó a las 24 jurisdicciones, con diferencias que van desde el 39,3% de Formosa hasta el 3,1% de Neuquén. Analistas vinculan la contracción con la pérdida de ingreso disponible y el aumento de los gastos fijos.
El dato más significativo es su alcance territorial: las 24 jurisdicciones registraron niveles inferiores a los de 2023. Sin embargo, la intensidad del retroceso fue muy diferente. Formosa presentó la mayor caída, con 39,3%, mientras que Neuquén mostró la menor contracción, con 3,1%.
Entre las provincias con mayores descensos también aparecen Santa Cruz (-16,4%), Tierra del Fuego (-15,6%) y Catamarca (-12,3%). En términos absolutos, la mayor pérdida corresponde a la provincia de Buenos Aires, debido al peso que tiene su población y su mercado interno.
La evolución del consumo está estrechamente vinculada con el ingreso que queda disponible después de afrontar los gastos esenciales. Cálculos de Paramétrica Consultores estiman que el dinero del trabajador privado registrado destinado a consumos no obligatorios permanece casi 20% por debajo del nivel previo a diciembre de 2023, una vez descontados los principales gastos fijos y actualizada la medición por inflación.
Ese mecanismo explica parte del comportamiento del changuito. Electricidad, transporte, alquileres, garrafas y servicios de salud absorben una porción creciente del presupuesto familiar y reducen el margen para compras que pueden postergarse o ajustarse.
Cuando los gastos indispensables avanzan por encima del nivel general de precios, el ajuste suele trasladarse hacia los consumos discrecionales. El supermercado queda entonces expuesto a cambios en cantidades, marcas y frecuencia de compra, además de una mayor búsqueda de promociones y productos de menor precio.
El deterioro del mercado laboral agrega otro componente. De acuerdo con información del Sistema Integrado Previsional Argentino (SIPA), entre noviembre de 2023 y abril de 2026 el empleo asalariado privado registrado disminuyó en 22 de las 24 jurisdicciones. Las excepciones fueron Neuquén y Río Negro, provincias beneficiadas por la expansión de la actividad vinculada con Vaca Muerta.
A nivel nacional, el estudio de Ficonomics contabilizó 241.189 puestos de trabajo registrados menos y señaló que la generación de empleo se concentró principalmente en actividades de mayor productividad y menor intensidad laboral. Industria, construcción y comercio explicaron buena parte de la pérdida.
En conclusión, la evidencia estadística revela que la reactivación del consumo doméstico halla un freno estructural en la reducción del excedente financiero familiar postgastos básicos. En tanto no se revierta esta tendencia, la evolución de la facturación en supermercados se mantendrá como el termómetro principal de la capacidad adquisitiva remanente de los hogares.
-
 Localeshace 6 años
Detectan varios casos de trabajo esclavo en San Juan
-
 Localeshace 5 años
CGT local: Moral asumió en la secretaría de Género
-
 Gremioshace 7 años
Dieron a conocer el calendario de pagos anual de sueldos para estatales sanjuaninos
-
 destacadahace 2 años
Designan a Eugenia Cortona como la nueva subsecretaria de Empleo
-
Generalhace 6 años
Mas de 300.000 niños fueron víctimas de la explotación laboral
-
 Generalhace 3 años
Llaman a cubrir cargos en la Tecnicatura Superior en Criminalística
-
 Generalhace 7 años
Empresarios pyme se reunieron con Alberto Fernández y Carlos Heller
-
 Generalhace 4 años
Pablo Moyano se reunió con Alberto Fernandez