La industria de la construcción perdió unos 150.000 puestos de trabajo
La medición es de mayo 2019 a mayo 2020; la mitad de los despidos se diom por efecto de la pandemia
La industria de la construcción perdió unos 150.000 puestos de trabajo contando de mayo de 2019 a mayo de 2020 y más de la mitad durante fue por efectos de la pandemia, según el informe del Instituto de Estadística y Registro de la Industria de la Construcción (IERIC). El nivel de empleo formal en la construcción llegó en mayo a 267.614 puestos de trabajo, lo que significó una caída del 2% contra abril, completando un período de nueve meses consecutivos de bajas iguales o mayores a ese porcentaje. En la comparación con mayo de 2019, el indicador verificó una disminución del 35,9%, de acuerdo con el informe mensual elaborado por el IERIC.
El organismo explicó que los datos son provisorios por las dificultades que tienen las empresas para declarar trabajadores en medio de la cuarentena. Según la entidad, el número de mayo «ilustra la situación de fragilidad con la que ingresó el sector en la dinámica de la crisis abierta con la pandemia del Covid-19».
La comparación con mayo de 2019 evidencia una baja del 35,9%, hecho que configura un ritmo de contracción interanual récord en términos de la serie histórica. El informe indica que «para los primeros cinco meses del año acumula una caída del 25,8% interanual».
Indicó que la baja del 35,9% interanual representa una pérdida de aproximadamente 150 mil puestos de trabajo en los últimos doce meses, de los cuales más de la mitad se explica por lo sucedido en los últimos tres meses.
El plantel medio de las firmas constructoras siguió disminuyendo hasta ubicarse en 10,5 puestos de trabajo registrados por empresa, alcanzando un nuevo mínimo histórico. «Este nivel representa una baja del 3,2% mensual y del 27,4% interanual», agrega el estudio.
Las empresas constructoras con 500 o más empleados son las más afectadas por la actual coyuntura: solo el 6,2% de los puestos de trabajo registrados en el sector estuvieron explicados por estas firmas, casi la mitad del 11,9% que representaban en mayo de 2019. A diferencia de lo ocurrido en los dos meses previos, en mayo se observó una evolución heterogénea del empleo sectorial a lo largo del país.
«Algo más de 4 de cada 10 (42,6%) puestos de trabajo perdidos a nivel nacional durante mayo correspondieron a la Ciudad Autónoma de Buenos Aires, seguido en orden de importancia por las jurisdicciones que conforman el Gran Buenos Aires, que explican el 28,1% del total», remarcó el IERIC. Las regiones del país que experimentaron un crecimiento mensual de los puestos de trabajo registrados del sector fueron: NOA (4,7%), Cuyo (1,8%) y NEA (1,7%).
destacada
Shell, Axion y Puma aumentaron los combustibles, mientras YPF analiza su próximo movimiento
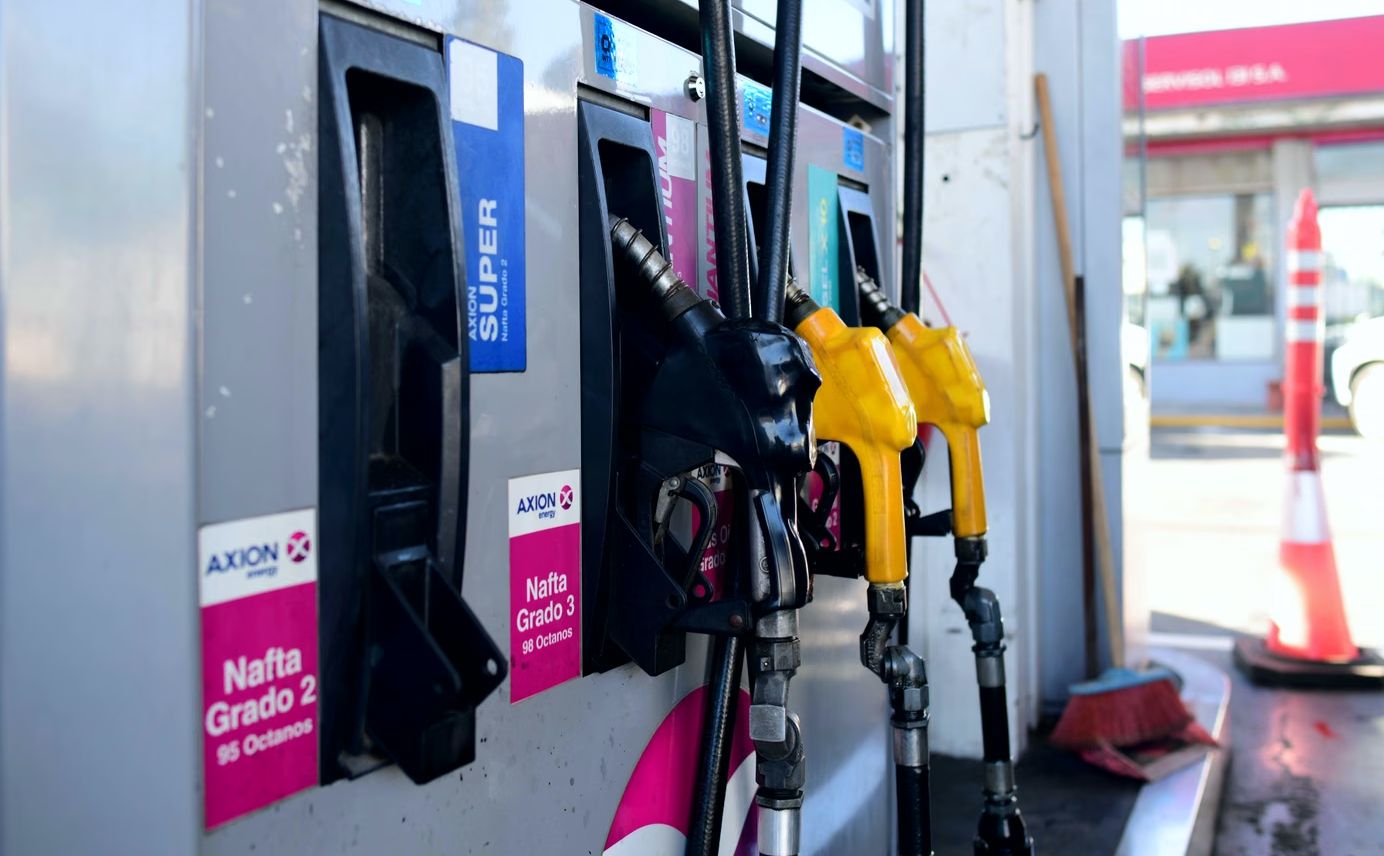
Shell, Axion y Puma incrementaron entre 2% y 5% los precios de naftas y gasoil después de que el Brent se ubicara alrededor de los US$105. YPF, que concentra cerca del 55% del mercado minorista, todavía no trasladó la suba, aunque su presidente, Horacio Marín, anticipó que la evolución del crudo y de los márgenes determinará los próximos movimientos.
La decisión puso fin, de hecho, al esquema de estabilidad que las compañías venían sosteniendo desde mayo para amortiguar la volatilidad internacional. El acuerdo había funcionado como un mecanismo de compensación frente a las variaciones del crudo y contemplaba mantener los valores mientras el petróleo se ubicara en torno o por encima de los US$80. Con el nuevo salto, las refinadoras resolvieron trasladar parte de la diferencia a los surtidores.
Los nuevos valores muestran el efecto inmediato. En nafta premium, el litro pasó a $2.523 en Axion, $2.463 en Puma y $2.508 en Shell. Para la nafta súper, los precios informados se ubicaron en $2.247, $2.213 y $2.208, respectivamente. En varias provincias, además, la premium ya supera los $2.700 por litro.
YPF, que concentra aproximadamente el 55% de las ventas minoristas, decidió mantener por ahora sus precios. La petrolera estatal sigue la evolución del mercado internacional antes de definir una eventual modificación. Horacio Marín sostuvo que la compañía continuará utilizando el mecanismo de amortiguación y que los próximos movimientos dependerán de cuánto tiempo permanezca elevado el valor del petróleo y de la evolución de sus márgenes.
La lógica había sido explicada por Marín meses atrás, cuando la compañía comenzó a aplicar el denominado buffer para evitar un traslado inmediato de la cotización internacional a los consumidores. El objetivo era compensar las variaciones del crudo mediante ajustes graduales, en lugar de trasladarlas de manera directa al precio final.
El impacto sobre la inflación dependerá de la magnitud y del momento en que se produzcan los aumentos. Por haberse concretado hacia el cierre del mes, parte de la incidencia podría distribuirse entre dos mediciones consecutivas, según estimaciones difundidas por fuentes del mercado.
A esa presión se suma un componente impositivo todavía parcialmente postergado. El Gobierno prorrogó hasta el 30 de septiembre la aplicación de parte de los incrementos pendientes en el Impuesto sobre los Combustibles Líquidos y el Impuesto al Dióxido de Carbono. Desde el 1° de octubre comenzará a regir el remanente correspondiente a actualizaciones de 2024, 2025 y los dos primeros trimestres de 2026, según el Decreto 829/2026.
destacada
La pobreza volvió a subir y alcanzó al 32,3% de la población

La pobreza volvió a crecer en la Argentina y alcanzó al 32,3% de las personas durante el primer semestre de 2026, según la Encuesta Permanente de Hogares (EPH) del INDEC. El indicador aumentó 4,1 puntos porcentuales respecto del segundo semestre de 2025, cuando había alcanzado el 28,2%.
La nueva medición implica que aproximadamente 15,5 millones de personas quedaron por debajo de la línea de pobreza dentro de los 31 aglomerados urbanos relevados por el organismo estadístico. La cifra marca un cambio respecto de la trayectoria descendente registrada durante 2025.
El deterioro también alcanzó a los hogares: el 24,4% quedó por debajo de la línea de pobreza. En el caso de la indigencia, el indicador se ubicó en 7,5% de las personas y 5,6% de los hogares, lo que representa alrededor de 3,6 millones de personas que no lograron cubrir siquiera el costo de la Canasta Básica Alimentaria.
La diferencia entre ambos indicadores está determinada por las canastas utilizadas por el INDEC. La pobreza comprende a quienes viven en hogares cuyos ingresos no alcanzan para cubrir la Canasta Básica Total (CBT), que incluye alimentos y otros bienes y servicios esenciales. La indigencia, en cambio, identifica a quienes no logran cubrir la Canasta Básica Alimentaria (CBA).
El resultado adquiere una dimensión adicional al compararlo con el mismo período del año anterior. Frente al 31,6% registrado en el primer semestre de 2025, la pobreza aumentó 0,7 puntos porcentuales. El salto más pronunciado se produjo en la comparación con el segundo semestre de ese año, cuando el indicador había descendido al 28,2%.
La medición también vuelve a poner el foco sobre la población infantil, uno de los grupos con mayor incidencia de la pobreza. En el primer semestre de 2025, antes de esta nueva suba general, el 45,4% de los menores de 15 años ya vivía en hogares pobres; los datos difundidos ahora muestran que el deterioro general se produjo en un período posterior.
El nuevo informe del INDEC llega en un período en el que los indicadores de consumo también muestran señales de retracción. En julio, las ventas de supermercados disminuyeron 2,1% interanual a precios constantes y acumularon una caída de 2,7% en los primeros siete meses del año, otro dato que permite observar la evolución de la capacidad de compra de los hogares.
destacada
Bono San Juan: fuerte demanda para la primera emisión internacional de la Provincia
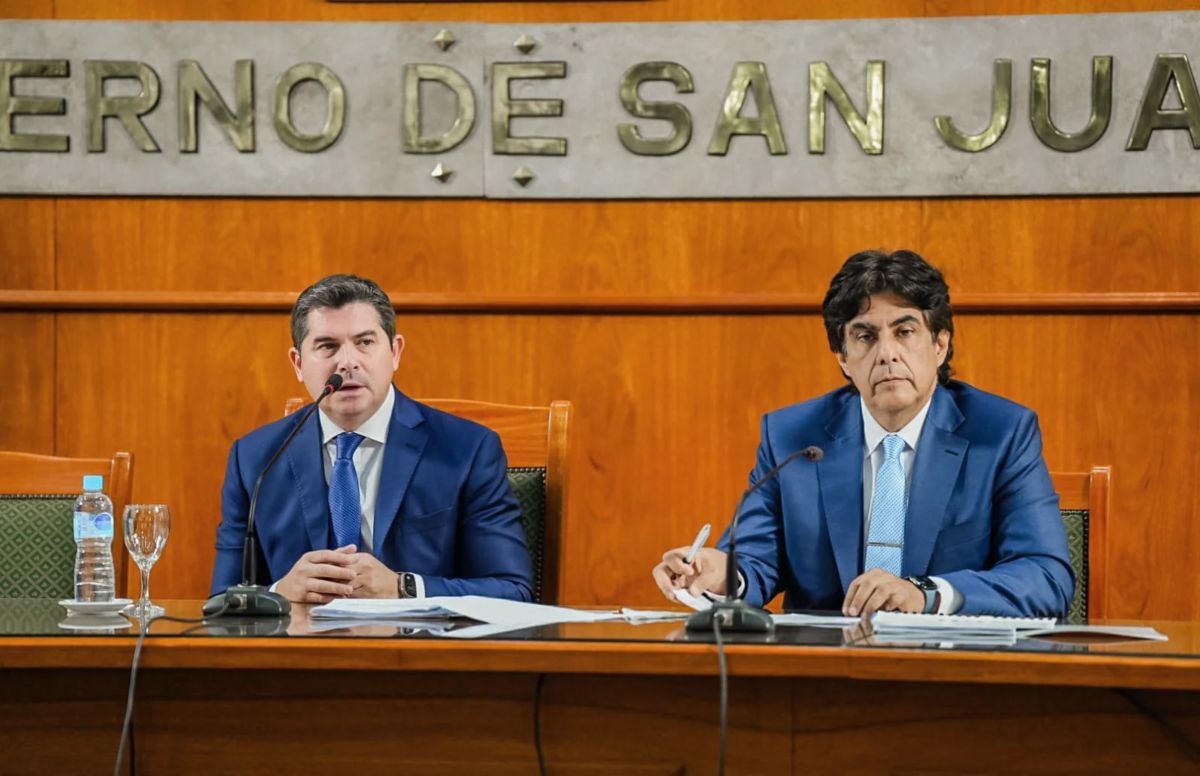
San Juan consumó este jueves su regreso al mercado internacional de deuda con una colocación de US$600 millones, el máximo previsto para la emisión, después de recibir ofertas por US$1.037 millones. La operación reunió a 67 fondos e inversores y cerró con una tasa de cupón del 9,55%.
La demanda superó en alrededor de US$437 millones al monto finalmente adjudicado, una diferencia que permitió a la Provincia colocar la totalidad del financiamiento buscado. Del volumen de órdenes recibidas, unos US$360 millones correspondieron a inversores del mercado local, según los datos difundidos tras la operación.
El título tendrá vencimiento en 2035, con una estructura de amortización que contempla tres pagos: 33% del capital en 2033, otro 33% en 2034 y el 34% restante al vencimiento. Los intereses serán abonados semestralmente, de acuerdo con las condiciones informadas para la emisión.
El costo financiero debe distinguirse entre el cupón anunciado y el rendimiento efectivo. Mientras la tasa nominal del bono quedó establecida en 9,55%, información difundida sobre la operación ubicó el rendimiento de colocación en torno al 9,875%, debido al precio al que fue emitido el título.
La operación se concretó con una referencia internacional exigente. Al momento del cierre, el rendimiento del bono del Tesoro estadounidense a diez años se ubicaba en 5,15%, mientras que el riesgo país argentino rondaba los 567 puntos básicos. La comparación permite dimensionar el diferencial que afronta una emisión provincial argentina respecto de la deuda considerada de referencia en los mercados internacionales.
Tras varias semanas de negociaciones con financistas externos, la provincia dejó listo el camino para acceder al crédito. El foco de la presentación estuvo en el equilibrio fiscal y en el crecimiento proyectado gracias a la minería. En particular, se destacaron los megaproyectos de cobre que dinamizarán la economía mediante obras de infraestructura, logística y servicios.
Los fondos se destinarán a obras de infraestructura clave para el desarrollo productivo de San Juan, con foco en las demandas del nuevo auge minero. La Provincia detalló ante los inversores que emprendimientos de la escala de Vicuña y Los Azules transformarán los requerimientos viales, logísticos, energéticos y de servicios en el corto y mediano plazo.
-
 Localeshace 6 años
Detectan varios casos de trabajo esclavo en San Juan
-
 Localeshace 5 años
CGT local: Moral asumió en la secretaría de Género
-
 Gremioshace 7 años
Dieron a conocer el calendario de pagos anual de sueldos para estatales sanjuaninos
-
 destacadahace 2 años
Designan a Eugenia Cortona como la nueva subsecretaria de Empleo
-
Generalhace 6 años
Mas de 300.000 niños fueron víctimas de la explotación laboral
-
 Generalhace 3 años
Llaman a cubrir cargos en la Tecnicatura Superior en Criminalística
-
 Generalhace 7 años
Empresarios pyme se reunieron con Alberto Fernández y Carlos Heller
-
 Generalhace 4 años
Pablo Moyano se reunió con Alberto Fernandez