destacada
El Presupuesto 2027 llega al Congreso con fuertes diferencias por ciencia, universidades y discapacidad
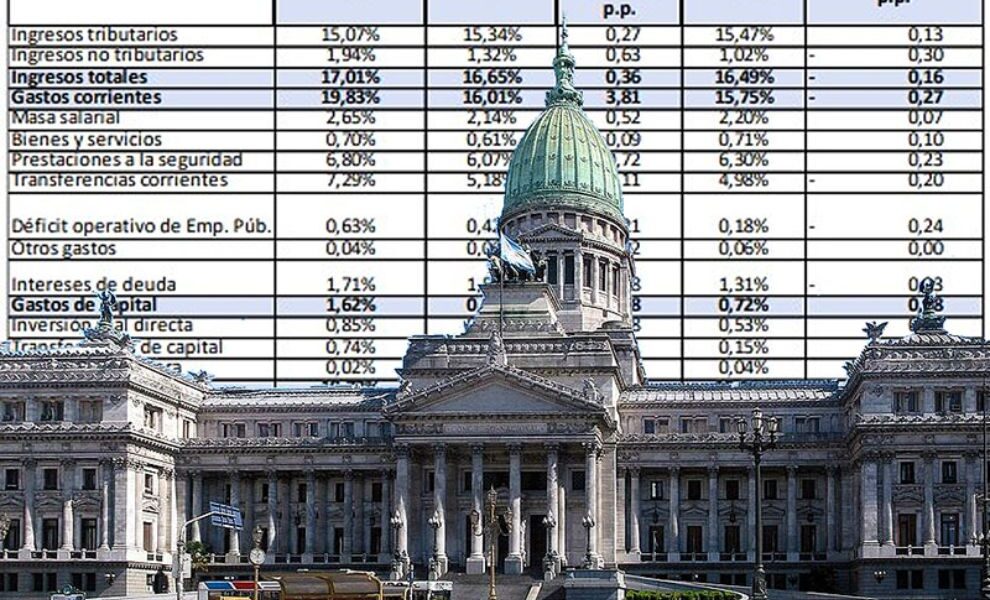
El Presupuesto 2027 enviado por Javier Milei al Congreso abrió una nueva disputa por el destino de los recursos públicos. Las universidades nacionales, los organismos científicos y las prestaciones vinculadas con discapacidad aparecen entre los principales puntos de cuestionamiento de la oposición y de organizaciones académicas y sociales, mientras el Gobierno mantiene como prioridad el equilibrio fiscal y una reducción progresiva de impuestos.
El proyecto contempla $7,34 billones para las universidades nacionales, una cifra significativamente inferior a los más de $11 billones calculados por el Consejo Interuniversitario Nacional (CIN) para garantizar el funcionamiento del sistema durante 2027. La diferencia supera los $3,6 billones y constituye uno de los principales puntos de discusión durante el tratamiento parlamentario.
El CIN sostiene que los recursos previstos no alcanzan para cubrir las necesidades de funcionamiento, salarios, investigación, becas y hospitales universitarios, además de cuestionar que el proyecto no incorpore plenamente las obligaciones derivadas de la Ley de Financiamiento Universitario. El Gobierno, en cambio, defiende la partida y sostiene que contempla un aumento de los gastos de funcionamiento y las variables macroeconómicas previstas para 2027.
El recorte también alcanza al sistema científico en términos reales. El proyecto toma como referencia una inflación del 18% para 2027, por lo que partidas que crecen nominalmente por debajo de ese porcentaje pierden capacidad de compra. El CONICET recibiría $824.539 millones, un incremento nominal del 10,9%, mientras que el INTA tendría una reducción nominal del 12,4% y el INTI del 5,2%.
El deterioro acumulado es aún más significativo. De acuerdo con los análisis difundidos sobre el proyecto, el INTA arrastra una pérdida real superior al 43% desde diciembre de 2023 y el INTI ronda el 49%. Para Jorge Aliaga, integrante del Directorio del CONICET, la discusión excede la asignación anual: advirtió que la ausencia de una política definida de ciencia y tecnología puede dejar sin financiamiento a proyectos de investigación y afectar especialmente a los investigadores jóvenes.
Discapacidad constituye otro de los capítulos más sensibles. El proyecto modifica el régimen de prestaciones y elimina la pauta uniforme del Nomenclador del Sistema de Prestaciones Básicas, al permitir que cada organismo obligado determine los valores en su relación con los prestadores. También introduce cambios en el régimen de pensiones por invalidez, que quedaron bajo fuerte cuestionamiento de organizaciones vinculadas con el área.
La iniciativa también propone modificar el mecanismo de actualización automática de determinadas asignaciones familiares. Entre ellas se encuentran la Asignación Universal por Hijo, la asignación por embarazo y las prestaciones vinculadas con discapacidad. De aprobarse los cambios, esos incrementos dejarían de estar atados de manera automática al índice de movilidad vigente y pasarían a depender de las decisiones que adopte el Poder Ejecutivo.
El otro componente de la discusión es tributario. El Gobierno sostiene que la reducción de impuestos forma parte de su política para disminuir la presión fiscal y favorecer la inversión. El ministro de Economía, Luis Caputo, ya anticipó nuevas rebajas impositivas y ratificó el objetivo oficial de continuar reduciendo derechos de exportación y otros tributos.
Un informe del IARAF, dirigido por Nadin Argañaraz, estimó que las modificaciones tributarias impulsadas desde 2024 implican una pérdida de recaudación significativa y proyectó que el costo fiscal acumulado de las medidas anunciadas podría alcanzar el 4,7% del PBI hacia fines de 2027.
La propuesta presupuestaria entra ahora en la fase de deliberación legislativa, donde el financiamiento de la educación superior, la ciencia y los programas sociales concentrará los mayores debates. El dictamen del Parlamento no solo asignará los recursos para 2027, sino que validará las prioridades estratégicas del primer Presupuesto integral de la administración actual bajo su nuevo modelo fiscal.